Kleine Nachhilfestunde für Wirtschaftsredakteure
Wenn betriebswirtschaftliche Rechnungen für die wirtschaftliche Wirklichkeit gehalten werden
Betriebswirtschaftliche Rechnungsdaten sind keine unmittelbaren Abbilder der wirtschaftlichen Wirklichkeit. Und sie sind erst recht keine Erklärungen gesellschaftlicher Verhältnisse.
Das klingt selbstverständlich. In der Wirtschaftsberichterstattung ist es das offenbar nicht.
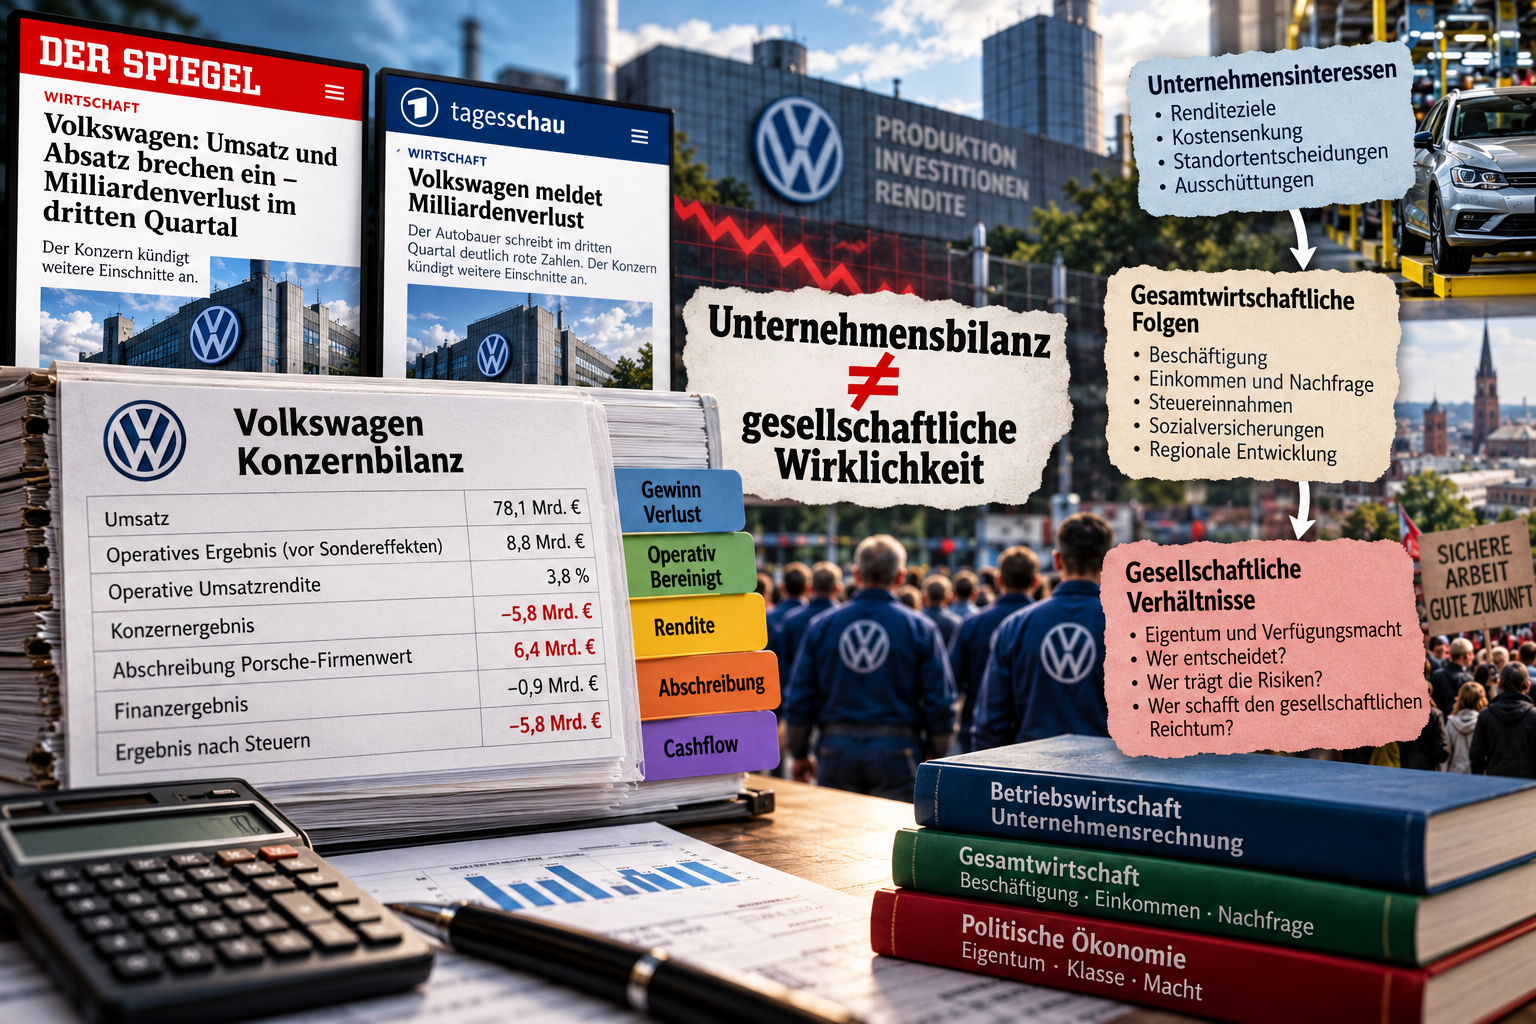
Am 29. Oktober 2026 berichten Der Spiegel und die Tagesschau über einen Milliardenverlust bei Volkswagen. Die Meldungen sind Anlass für eine kleine Nachhilfestunde. Nicht weil die veröffentlichten Zahlen erfunden wären, sondern weil ihre Bedeutung für die wirtschaftliche Wirklichkeit erklärungsbedürftig ist.
Denn eine Unternehmensbilanz ist keine Beschreibung der Gesellschaft. Sie ist eine nach bestimmten Regeln aufgestellte Rechnung über die wirtschaftliche Lage eines Unternehmens. Sie erfasst und bewertet Vorgänge aus einer bestimmten Perspektive: der Erhaltung und Verwertung des eingesetzten Kapitals.
Wer diese Rechnung mit der Wirklichkeit selbst verwechselt, übernimmt unbemerkt auch die Maßstäbe, nach denen gerechnet wird.
Die Wirklichkeit ist mehr als ihre bilanzielle Darstellung
Volkswagen meldet für das dritte Quartal 2026 einen Verlust von rund 5,8 Milliarden Euro. Ein erheblicher Bestandteil der Ergebnisbelastung ist die Abschreibung von rund 6,4 Milliarden Euro auf den Firmenwert von Porsche.
Was bedeutet das?
Volkswagen hatte einen bestimmten Wert in seiner Bilanz angesetzt, der unter anderem auf Erwartungen über zukünftige Erträge beruhte. Weil diese Erwartungen inzwischen niedriger ausfallen, muss der bilanzierte Wert korrigiert werden.
Diese Abschreibung ist keine Erfindung. Sie dokumentiert eine reale Veränderung der Bewertung eines Vermögenswerts. Aber sie bedeutet nicht, dass im dritten Quartal 6,4 Milliarden Euro aus der Konzernkasse verschwunden wären.
Die bilanzielle Wertminderung ist eine Tatsache. Der entsprechende Geldverlust im laufenden Quartal ist es nicht.
Das ist ein entscheidender Unterschied.
Eine Fabrik kann weiterhin produzieren, Beschäftigte können weiterhin Fahrzeuge herstellen, Umsätze können erzielt und Zahlungsmittelüberschüsse erwirtschaftet werden – während gleichzeitig eine erhebliche Abschreibung das ausgewiesene Ergebnis belastet.
Die Bilanz erfasst eine Veränderung der kapitalmäßigen Bewertung. Sie beschreibt damit einen Teil der ökonomischen Wirklichkeit, aber keineswegs deren Gesamtheit.
Operativ, bereinigt, rentabel – was wird eigentlich gemessen?
Die Wirtschaftsberichterstattung verwendet ständig Begriffe, deren Bedeutung selten hinreichend erklärt wird.
„Operativ“ bezeichnet grundsätzlich das laufende Geschäft eines Unternehmens. Bei Volkswagen betrifft das insbesondere Entwicklung, Produktion, Vertrieb und damit verbundene Dienstleistungen. Das operative Ergebnis ist eine nach Rechnungslegungsregeln bestimmte Erfolgsgröße, die insbesondere vom Finanzergebnis und den Ertragsteuern zu unterscheiden ist.
Aber auch dieses Ergebnis ist keine unmittelbare Messung des tatsächlich geflossenen Geldes. Es enthält beispielsweise Abschreibungen und Rückstellungen.
Noch deutlicher wird das Problem beim sogenannten bereinigten operativen Ergebnis. Hier werden bestimmte Sonderbelastungen oder Sondereffekte herausgerechnet, um eine zusätzliche Vergleichsgröße zu erhalten.
Welche Größe ist nun die wirkliche?
Die Frage ist bereits falsch gestellt. Beide Größen beschreiben unterschiedliche Aspekte desselben wirtschaftlichen Geschehens. Keine ist mit diesem Geschehen identisch.
| Begriff | Was er aussagt – und was nicht |
|---|---|
| Operatives Ergebnis | Eine Erfolgsgröße des laufenden Geschäfts. Kein unmittelbarer Nachweis des Geldzuflusses. |
| Bereinigtes operatives Ergebnis | Das Ergebnis ohne bestimmte herausgerechnete Effekte. Nicht automatisch der „wahre“ Gewinn. |
| Operative Umsatzrendite | Das Verhältnis des operativen Ergebnisses zum Umsatz. Eine sinkende Rendite bedeutet nicht zwangsläufig einen Verlust. |
| Abschreibung | Eine Wertminderung in der Rechnungslegung. Nicht notwendig ein aktueller Geldabfluss. |
| Cashflow | Eine Größe der Zahlungsströme. Nicht identisch mit Gewinn und auch kein vollständiger Maßstab gesellschaftlicher Wertschöpfung. |
Volkswagen weist für die ersten neun Monate 2026 ein operatives Ergebnis vor Sondereffekten von rund 8,8 Milliarden Euro aus. Die bereinigte operative Umsatzrendite beträgt 3,8 Prozent.
Aus Sicht des Managements mag diese Rendite unzureichend sein. Aber unzureichend wofür? Für welche Investitionspläne, Kapitalrenditeziele und Erwartungen der Eigentümer?
Ein Unternehmen kann Milliarden verdienen und dennoch als Krisenfall gelten, weil es weniger verdient, als die Kapitalverwertung verlangt.
Hier beginnt die eigentliche wirtschaftliche und gesellschaftliche Frage.
So weit die kleine betriebswirtschaftliche Nachhilfestunde.
Eine kleine Pferdewette als Anschauungsunterricht
Stellen wir uns vor, jemand setzt beim Pferderennen 100 Euro auf einen Sieger mit einer Quote von 10:1. Er erwartet eine Auszahlung von 1.000 Euro. Das Pferd verliert.
Hat er 1.000 Euro verloren?
Nein. Zunächst hat er die eingesetzten 100 Euro verloren. Die erwartete Auszahlung ist ausgeblieben.
Wenn er die erwarteten 1.000 Euro allerdings bereits fest in seinen Haushaltsplan aufgenommen hat, entsteht gegenüber seiner Planung eine Lücke von 1.000 Euro. Und wenn er im Vertrauen auf den Gewinn schon Ausgaben getätigt oder Verpflichtungen übernommen hat, können daraus weitere reale finanzielle Belastungen entstehen.
Die Analogie hat Grenzen: Bei Volkswagen geht es nicht einfach um eine ausgebliebene Auszahlung, sondern um die Abwertung eines bereits bilanzierten Firmenwerts.
Aber der Zusammenhang wird deutlich: Erwartete zukünftige Erträge beeinflussen bereits heute Vermögensbewertungen, Investitionsentscheidungen und wirtschaftliche Planungen.
Wenn diese Erwartungen enttäuscht werden, verändert sich die Rechnung. Die Produktion und die gesellschaftlich geleistete Arbeit verschwinden dadurch nicht.
Was für den Konzern ein Gewinn ist, muss für die Gesellschaft keiner sein
Bis hierher bewegen wir uns noch innerhalb betriebswirtschaftlicher Kategorien.
Gesamtwirtschaftlich stellen sich andere Fragen.
Wenn Volkswagen Personal abbaut, kann das die Personalkosten senken und die künftige Rentabilität erhöhen. Betriebswirtschaftlich erscheint dies möglicherweise als Erfolg.
Gesamtwirtschaftlich können gleichzeitig Einkommen und Kaufkraft verloren gehen, Arbeitslosigkeit entstehen, Sozialversicherungen belastet werden und Kommunen Steuereinnahmen verlieren.
Was in der einen Rechnung als Einsparung erscheint, taucht in einer anderen als Belastung auf. Und manche Folgen erscheinen in keiner Unternehmensbilanz: der Verlust beruflicher Perspektiven, die Zerstörung gewachsener Arbeitszusammenhänge oder die Schwächung einer ganzen Region.
Das ist kein Rechenfehler. Es ist eine Folge des Gegenstands und der Perspektive der Rechnung.
Die betriebswirtschaftliche Rationalität des einzelnen Unternehmens ist nicht identisch mit gesellschaftlicher Rationalität.
Ein Konzern kann seine Rendite steigern und zugleich gesellschaftlichen Schaden verursachen. Umgekehrt können gesellschaftlich sinnvolle Investitionen aus Sicht eines Unternehmens als unzureichend rentabel gelten.
Wer nur auf die Konzernbilanz schaut, kann diesen Widerspruch nicht erkennen.
Die politische Ökonomie fragt nach den Verhältnissen hinter den Zahlen
Noch grundlegender ist die Frage, was die betriebswirtschaftliche Rechnung überhaupt voraussetzt.
Sie behandelt Kapital, Löhne, Gewinne, Zinsen und Renditen als gegebene wirtschaftliche Größen. Die politische Ökonomie untersucht dagegen die gesellschaftlichen Verhältnisse, in denen diese Größen entstehen.
Wer besitzt die Produktionsmittel? Wer entscheidet über Investitionen, Produktionsstandorte und Beschäftigung? Wer verfügt über den erwirtschafteten Überschuss? Und wer muss die Folgen unternehmerischer Entscheidungen tragen?
Am Beispiel von Volkswagen werden diese Fragen im Lernwerkstatt-Beitrag „Wer verfügt über Volkswagen?“ aufgegriffen.
Die Beschäftigten erscheinen in der betrieblichen Erfolgsrechnung vor allem als Kostenfaktor. Aus politisch-ökonomischer Perspektive sind sie dagegen diejenigen, deren gesellschaftliche Arbeit die Produktion und Wertschöpfung überhaupt ermöglicht.
Die Rendite erscheint in der Unternehmensrechnung als Kennzahl des wirtschaftlichen Erfolgs. Politisch-ökonomisch ist sie zugleich Ausdruck eines gesellschaftlichen Verhältnisses: des Anspruchs der Kapitaleigentümer auf Verwertung ihres Kapitals.
Das bedeutet nicht, dass betriebswirtschaftliche Rechnungen nutzlos oder grundsätzlich falsch wären. Sie erfüllen innerhalb kapitalistischer Unternehmen eine notwendige Funktion.
Aber ihre Kategorien sind nicht neutral gegenüber den gesellschaftlichen Verhältnissen, die sie abbilden.
Wer diese Kategorien zur alleinigen Grundlage wirtschaftlicher Urteile macht, übernimmt bereits eine bestimmte Perspektive auf die Gesellschaft.
Wie aus einer Unternehmensrechnung ein gesellschaftlicher Sachzwang wird
Damit kommen wir zum Ausgangspunkt zurück: zur Berichterstattung über Volkswagen.
Die Meldung eines Milliardenverlusts ist journalistisch legitim. Problematisch wird sie, wenn die ausgewiesene Zahl als hinreichende Erklärung einer Krise erscheint und die Schlussfolgerungen des Managements weitgehend den Deutungsrahmen bestimmen.
Dann entsteht eine scheinbar zwingende Argumentationskette:
Verlustmeldung – unzureichende Rendite – notwendige Kostensenkung – Personalabbau.
Jeder einzelne Schritt müsste jedoch begründet werden.
Welche Verluste sind zahlungswirksam? Welche beruhen auf Neubewertungen? Welche Folgen haben strategische Entscheidungen der Konzernführung? Welche Renditeziele werden zugrunde gelegt? Welche Alternativen bestehen? Und warum sollen ausgerechnet die Beschäftigten die Folgen tragen?
Diese Fragen sind nicht nachrangig. Sie entscheiden darüber, ob Wirtschaftsjournalismus gesellschaftliche Zusammenhänge erklärt oder lediglich die Sichtweise der Unternehmensführung verbreitet.
Hier zeigt sich ein Mechanismus, der sich mit Antonio Gramscis Begriff der kulturellen Hegemonie analysieren lässt: Die Interessen und Denkformen einer gesellschaftlich herrschenden Gruppe werden zum scheinbar selbstverständlichen Maßstab allgemeiner Vernunft.
Die betriebswirtschaftliche Rechnung wird nicht nur verwendet. Ihre Perspektive wird verallgemeinert.
Aus den Renditeerwartungen des Kapitals werden wirtschaftliche Notwendigkeiten. Aus unternehmerischen Entscheidungen werden Sachzwänge. Und aus gesellschaftlich umstrittenen Interessen werden vermeintlich objektive Tatsachen.
Die eigentliche Nachhilfestunde
Wirtschaftsredakteure müssen selbstverständlich Bilanzen lesen können. Sie sollten Gewinn, Rendite, Abschreibung und Cashflow unterscheiden können.
Aber das ist nur die Voraussetzung ihrer Arbeit, nicht deren Ergebnis.
Entscheidend ist die Fähigkeit, zwischen einer Rechnung über die Wirklichkeit und der Wirklichkeit selbst zu unterscheiden.
Eine Bilanz zeigt, wie ein Unternehmen seine wirtschaftlichen Vorgänge nach bestimmten Regeln erfasst und bewertet. Sie erklärt nicht aus sich heraus, warum die Gesellschaft so organisiert ist, dass die Rendite des Kapitals über Investitionen, Arbeitsplätze und regionale Entwicklung entscheiden kann.
Dafür braucht es gesamtwirtschaftliche Analyse und politische Ökonomie.
Die entscheidende Frage lautet deshalb nicht nur: Was steht in der Bilanz von Volkswagen? Sondern: Welche gesellschaftlichen Verhältnisse stehen hinter dieser Bilanz – und wessen Interessen werden zu wirtschaftlichen Sachzwängen erklärt?
Das wäre eine Nachhilfestunde, von der nicht nur Wirtschaftsredakteure profitieren könnten.
Ausgangsartikel und Quellen
Der Spiegel (29.10.2026): Volkswagen: Umsatz und Absatz brechen ein – Milliardenverlust im dritten Quartal.
Bertil Starke / Tagesschau (29.10.2026): Bericht über den Milliardenverlust bei Volkswagen.
Bezugsartikel in der Lernwerkstatt Film und Geschichte
Eigentum, Verfügungsmacht und Konzernentwicklung
- Wer verfügt über Volkswagen? – Eigentumsverhältnisse, Entscheidungsmacht und Mitbestimmung im Konzern.
- Geschichte und Gegenwart des VW-Konzerns – historische Entwicklung und gesellschaftliche Einordnung.
- Über Wolfsburg hinaus – die über den Unternehmensstandort hinausreichende Bedeutung von Volkswagen.
Gesellschaftliche Verhältnisse und politische Ökonomie
- Klasse – gesellschaftliches Verhältnis, historische Erfahrung und kollektives Handeln – zum gesellschaftlichen Charakter von Klassenverhältnissen.
- Klassengesellschaft im Kapitalismus – zur historischen Struktur kapitalistischer Klassenverhältnisse.
Volkswagen in der medialen Darstellung
- VW im Film – historische Wochenschauen, Dokumentarfilme und aktuelle Fernsehberichte über Volkswagen.
Die Bezugsartikel vertiefen insbesondere die im Kommentar angesprochenen Fragen nach Eigentum, gesellschaftlicher Arbeit, Kapitalverwertung, Verfügungsmacht und medialer Darstellung wirtschaftlicher Konflikte.
Ein Ergebnis – zwei Erklärungen, Deutungen und Rahmungen. Und eine dritte
Die 50.000 – ein Zahl mit politischer Wirkung
Die Zukunft vorhersagen ist einfach
VW: Vom Standortkonflikt zum Tarifkonflikt
VW: Die Beschäftigten sollen Sparen, der Staat soll zahlen