Die Pflegeversicherung in finanziellen Nöten – wie konnte es so weit kommen?
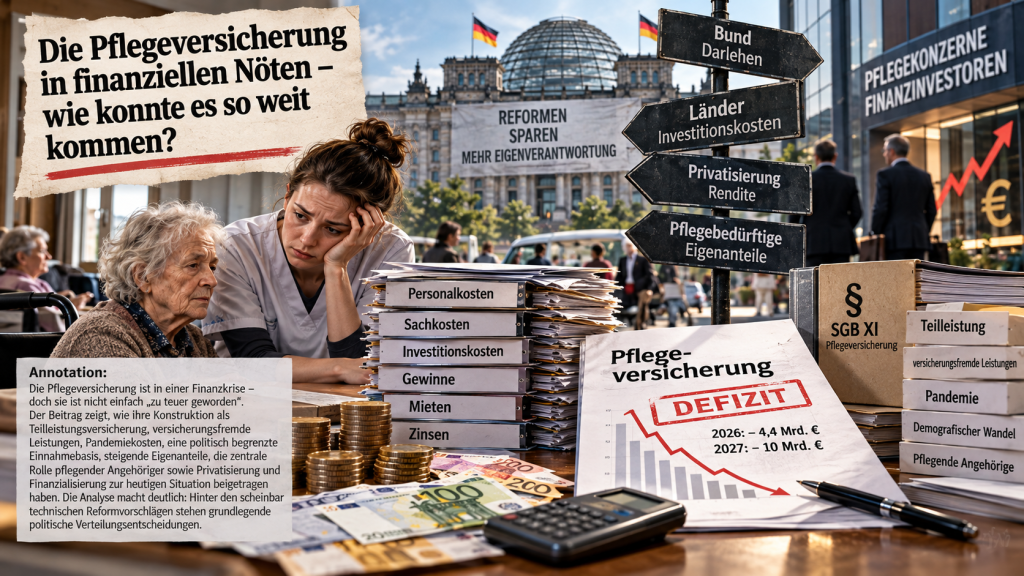
Zur politischen Ökonomie einer Krise,
deren Vorgeschichte in der öffentlichen Reformdebatte häufig unsichtbar bleibt
Die Pflegeversicherung steckt in finanziellen Schwierigkeiten. Die Zahl der Pflegebedürftigen steigt, die Ausgaben wachsen schneller als die Beitragseinnahmen, und die vorhandenen Rücklagen reichen nicht aus. Daraus wird in der politischen Öffentlichkeit regelmäßig die Schlussfolgerung gezogen, dass Leistungen begrenzt, Ausgaben gedämpft und individuelle Vorsorge gestärkt werden müssten.
Doch diese Erzählung beginnt dort, wo eine gesellschaftswissenschaftliche Analyse erst einsetzen müsste.
Die Finanzkrise der Pflegeversicherung ist real. Ihre Ursachen sind jedoch weder naturgegeben noch ausschließlich demografisch bedingt. Sie liegen auch in der Konstruktion der Versicherung, der politischen Begrenzung ihrer Einnahmen, der Übertragung gesamtgesellschaftlicher Aufgaben auf Beitragszahlende und der gesellschaftlichen Organisation von Pflegearbeit.
Das bedeutet nicht, dass jede Ausgabe gerechtfertigt oder jede bestehende Regelung unveränderlich wäre. Es bedeutet vielmehr, dass die Frage nach der Finanzierbarkeit nicht von der Frage nach der gesellschaftlichen Verteilung des Reichtums getrennt werden kann.
Die Finanzkrise ist real – aber sie erklärt sich nicht selbst
Am 31. August 2026 meldete der GKV-Spitzenverband für das erste Halbjahr ein Defizit der sozialen Pflegeversicherung von 770 Millionen Euro. Die Ausgaben waren gegenüber dem Vorjahreszeitraum um elf Prozent gestiegen, die Beitragseinnahmen dagegen nur um 3,9 Prozent. Für das Gesamtjahr erwartete der Verband ein Defizit von 4,4 Milliarden Euro. Für 2027 bezifferte er den zusätzlichen Finanzbedarf einschließlich der Wiederauffüllung notwendiger Betriebsmittel auf rund zehn Milliarden Euro.[1]
Diese Zahlen beschreiben ein ernstes Finanzierungsproblem. Sie erklären aber nicht seine Entstehung.
Besonders aufschlussreich ist die zunehmende Finanzierung über Bundesdarlehen. Im August 2026 verwies der GKV-Spitzenverband auf ein bereits laufendes Darlehen von 3,2 Milliarden Euro. Solche Darlehen sichern kurzfristig die Zahlungsfähigkeit, lösen aber das strukturelle Finanzierungsproblem nicht. Denn grundsätzlich entstehen Rückzahlungsverpflichtungen.
Die Finanzierungslücke wird damit nicht beseitigt, sondern in die Zukunft verschoben.
Hier zeigt sich bereits ein erster politisch-ökonomischer Zusammenhang: Die Entscheidung, fehlende Mittel als Darlehen statt als nicht rückzahlbaren Bundeszuschuss bereitzustellen, verändert die zukünftigen finanziellen Verpflichtungen der Sozialversicherung.
Die Frage, ob die Pflegeversicherung finanziell überfordert ist, lässt sich deshalb nicht beantworten, ohne zugleich zu untersuchen, welche Ausgaben sie tragen soll und welche Einnahmen ihr politisch zugestanden werden.
Der Geburtsfehler: Pflegeversicherung als begrenzte Absicherung
Mit der Einführung der sozialen Pflegeversicherung 1995 wurde ein bedeutender sozialpolitischer Fortschritt erreicht. Pflegebedürftigkeit sollte nicht länger regelmäßig zum Verlust der wirtschaftlichen Selbstständigkeit und zur Abhängigkeit von Sozialhilfe führen.
Gleichzeitig wurde jedoch eine grundlegende Begrenzung vorgenommen: Anders als die gesetzliche Krankenversicherung wurde die Pflegeversicherung als Teilleistungsversicherung konstruiert. Sie übernimmt gesetzlich definierte Leistungen, nicht sämtliche tatsächlich entstehenden Pflegekosten.[2]
Die Differenz müssen Pflegebedürftige selbst tragen, gegebenenfalls mit Unterstützung der Sozialhilfe.
Damit wurde eine Verteilungsentscheidung institutionell festgeschrieben.
Steigen die Kosten professioneller Pflege stärker als die Versicherungsleistungen, wachsen die Eigenanteile. Werden Pflegekräfte besser bezahlt, ohne die Versicherungsleistungen entsprechend zu erhöhen, können sich die zusätzlichen Kosten auf die Pflegebedürftigen verlagern. Menschen mit geringem Einkommen und Vermögen sind von dieser Konstruktion besonders betroffen.
Die Pflegeversicherung schützt also vor einem Teil der finanziellen Folgen der Pflegebedürftigkeit, belässt aber ein erhebliches Risiko beim Einzelnen.
In politisch-ökonomischer Perspektive handelt es sich um eine spezifische Grenzziehung zwischen gesellschaftlicher und individueller Verantwortung.
Die zentrale Frage lautet deshalb nicht nur, ob die Pflegeversicherung ihre Leistungen finanzieren kann, sondern auch: Warum wurde gesellschaftlich notwendige Pflege von Beginn an nur teilweise solidarisch abgesichert?
Versicherungsfremde Leistungen – wer bezahlt gesellschaftliche Aufgaben?
Ein weiterer Konflikt betrifft Leistungen, die zwar über die Pflegeversicherung finanziert werden, deren gesellschaftliche Funktion aber über das versicherte Pflegerisiko hinausreicht.
Ein Beispiel sind die Rentenversicherungsbeiträge für pflegende Angehörige.
Menschen, die Angehörige pflegen, reduzieren häufig ihre Erwerbstätigkeit oder geben sie zeitweise auf. Damit verzichten sie nicht nur auf Einkommen, sondern gefährden auch ihre eigene soziale Sicherung. Unter bestimmten gesetzlichen Voraussetzungen zahlt die Pflegeversicherung deshalb Beiträge zur Rentenversicherung.
Diese Absicherung ist notwendig und gerechtfertigt.
Die politische Frage betrifft ihre Finanzierung: Warum sollen die Kosten für die soziale Absicherung gesellschaftlich notwendiger unbezahlter Sorgearbeit ausschließlich von den Beitragszahlenden der Pflegeversicherung getragen werden?
Der GKV-Spitzenverband fordert eine Finanzierung dieser Rentenbeiträge aus Steuermitteln. Auch im Zukunftspakt Pflege wird die Finanzierung gesamtgesellschaftlicher Aufgaben als Teil der Reformdiskussion behandelt.[3]
Der Begriff der versicherungsfremden Leistung ist allerdings keine naturgegebene Kategorie. Welche Aufgaben einer Sozialversicherung zugerechnet werden, ist selbst Ergebnis politischer und rechtlicher Entscheidungen.
Dahinter steht ein Verteilungskonflikt zwischen Beitragsfinanzierung und Steuerfinanzierung. Eine Finanzierung aus allgemeinen Steuern könnte die Lasten auf eine breitere Grundlage stellen. Ob sie tatsächlich gerechter wäre, hinge wiederum von der Ausgestaltung des Steuersystems ab.
Entscheidend ist, dass die Finanzierung einer gesellschaftlich notwendigen Leistung nicht mit ihrer gesellschaftlichen Berechtigung verwechselt werden darf.
Die Pandemie: Gesellschaftliche Krisenkosten werden zu Versicherungsausgaben
Während der Corona-Pandemie mussten Pflegeeinrichtungen erhebliche zusätzliche Belastungen bewältigen. Schutzmaßnahmen, zusätzliche Personal- und Sachkosten sowie Einnahmeausfälle erforderten staatliche Unterstützung.
Der sogenannte Pflege-Rettungsschirm sollte die Einrichtungen absichern.
Nach Feststellungen des Bundesrechnungshofs zahlten die Pflegekassen darüber mehr als sieben Milliarden Euro zusätzlich an Pflegeeinrichtungen aus. Der Rechnungshof kritisierte zugleich ein missbrauchsanfälliges Auszahlungsverfahren und unzureichende nachgelagerte Kontrollen.[4]
Dabei sind zwei unterschiedliche Fragen auseinanderzuhalten.
Die erste betrifft die ordnungsgemäße Verwendung öffentlicher Mittel. Dass Zahlungen kontrolliert werden müssen, steht außer Frage.
Die zweite betrifft die Finanzierung der Pandemiefolgen selbst.
Die Pandemie war kein gewöhnliches individuelles Pflegerisiko, sondern eine gesamtgesellschaftliche Krise. Ihre Bewältigung war staatliche Aufgabe.
Soweit entsprechende Ausgaben nicht vollständig durch Bundesmittel ausgeglichen wurden, belasteten sie die Finanzen der Pflegeversicherung. Eine solche Belastung kann später als versicherungsinternes Defizit erscheinen, obwohl sie aus einer gesellschaftlichen Ausnahmesituation entstanden ist.
Aus dieser Perspektive ist die Finanzkrise auch eine Frage politischer Zuständigkeitsverteilung: Werden gesamtgesellschaftliche Krisenkosten dauerhaft solidarisch getragen, oder werden sie einzelnen Sicherungssystemen zugerechnet?
Die Einnahmeseite: Eine politisch begrenzte Finanzierungsbasis
Die soziale Pflegeversicherung wird im Wesentlichen durch einkommensabhängige Beiträge finanziert. Dabei werden jedoch keineswegs sämtliche Einkommen in gleicher Weise herangezogen.
Beiträge werden vor allem auf gesetzlich definierte beitragspflichtige Einkommen erhoben, und zwar nur bis zur Beitragsbemessungsgrenze. Kapitalerträge und andere Einkommensarten werden nicht generell in derselben Weise einbezogen wie Arbeitsentgelte.
Hinzu kommt die institutionelle Trennung zwischen sozialer und privater Pflegepflichtversicherung.
Diese Konstruktion begrenzt die solidarische Finanzierungsbasis.
Wachsen die Pflegeausgaben schneller als die beitragspflichtigen Einkommen, entsteht ein Finanzierungsproblem. Daraus folgt jedoch nicht zwangsläufig, dass Leistungen gekürzt werden müssen.
Ebenso wäre es möglich, die Einnahmegrundlagen zu verändern: durch die Einbeziehung weiterer Einkommensarten, eine höhere Beitragsbemessungsgrenze, einen solidarischen Ausgleich zwischen privater und sozialer Pflegeversicherung oder höhere steuerfinanzierte Zuschüsse.
Die verschiedenen Modelle unterscheiden sich nicht nur hinsichtlich ihrer technischen Ausgestaltung. Sie unterscheiden sich vor allem darin, welche gesellschaftlichen Gruppen zur Finanzierung herangezogen werden.
Eine Ausweitung der solidarischen Finanzierung würde andere Verteilungswirkungen entfalten als eine stärkere private Vorsorge.
Damit wird deutlich, warum die scheinbar technische Frage nach der Stabilisierung des Beitragssatzes eine politische Frage ist: Sie betrifft das Verhältnis von Arbeitseinkommen, Vermögenseinkommen, öffentlicher Finanzierung und individuellen Risiken.
Die Länder sparen – die Pflegebedürftigen zahlen
Ein häufig vernachlässigter Zusammenhang betrifft die Finanzierung der Pflegeinfrastruktur.
Nach § 9 SGB XI sind die Bundesländer für die Vorhaltung einer leistungsfähigen und wirtschaftlichen pflegerischen Versorgungsstruktur verantwortlich. Dazu gehört die Förderung der Investitionskosten von Pflegeeinrichtungen.[5]
Werden entsprechende Kosten nicht öffentlich übernommen, können sie unter den gesetzlichen Voraussetzungen den Pflegebedürftigen gesondert berechnet werden.
Die Kosten verschwinden also nicht. Sie wechseln den Kostenträger.
Wie erheblich die Belastungen inzwischen sind, zeigen die Zahlen des Verbandes der Ersatzkassen.
| Monatliche Eigenbeteiligung im Pflegeheim, Juli 2026 | Bundesdurchschnitt |
|---|---|
| Pflege und Ausbildung, nach Leistungszuschlag | 1.775 € |
| Unterkunft und Verpflegung | 1.068 € |
| Investitionskosten | 521 € |
| Gesamtbelastung im ersten Aufenthaltsjahr | 3.364 € |
Quelle: vdek, Stand 1. Juli 2026. Ohne den nach Aufenthaltsdauer gestaffelten Leistungszuschlag hätte die durchschnittliche Belastung 3.677 Euro betragen.[6]
Diese Zahlen verdeutlichen einen grundlegenden Zusammenhang: Eine Begrenzung staatlicher oder versicherungsfinanzierter Ausgaben bedeutet nicht notwendig, dass die gesellschaftlichen Kosten sinken. Häufig werden sie lediglich auf andere Träger verlagert.
Demografischer Wandel – eine Erklärung, die selbst erklärungsbedürftig ist
Die Zahl der Pflegebedürftigen steigt tatsächlich. Doch der Verweis auf die Alterung der Gesellschaft erklärt die Entwicklung nur teilweise.
Nach Angaben des Statistischen Bundesamtes waren Ende 2023 rund 5,7 Millionen Menschen pflegebedürftig. Gegenüber 2021 bedeutete dies einen Anstieg um etwa 730.000 Personen.
Der rein demografisch erwartete Anstieg lag für diesen Zeitraum jedoch bei lediglich rund 100.000 Personen.[7]
Ein wesentlicher Teil der tatsächlichen Entwicklung hängt mit dem 2017 eingeführten erweiterten Pflegebedürftigkeitsbegriff zusammen. Seither können insbesondere Menschen mit kognitiven und psychischen Beeinträchtigungen angemessener berücksichtigt werden.
Diese Entwicklung ist nicht als Fehlentwicklung zu bewerten. Sie ist Ausdruck eines sozialpolitischen Fortschritts.
Die Gesellschaft hat ihren Begriff von Pflegebedürftigkeit erweitert und damit zusätzliche Menschen in die soziale Absicherung einbezogen.
Daraus folgt allerdings eine finanzpolitische Verpflichtung: Wer soziale Rechte erweitert, muss auch ihre Finanzierung sichern.
Andernfalls entsteht ein widersprüchlicher Prozess. Zunächst wird die soziale Absicherung verbessert; einige Jahre später erscheinen die daraus folgenden Ausgaben als Beleg dafür, dass das Sicherungssystem nicht mehr finanzierbar sei.
Aus einem Fortschritt sozialer Rechte wird in der öffentlichen Darstellung ein Kostenproblem.
Die unsichtbare Grundlage: Millionen pflegende Angehörige
Die gesellschaftliche Organisation der Pflege beruht in erheblichem Umfang auf unbezahlter oder nur gering vergüteter Arbeit.
Nach der Pflegestatistik 2023 wurden 86 Prozent der Pflegebedürftigen zu Hause versorgt. Rund 3,1 Millionen Menschen erhielten ausschließlich Pflegegeld und wurden überwiegend von Angehörigen gepflegt.[7]
Damit beruht das gesamte Pflegesystem auf einer Arbeitsteilung zwischen professioneller und informeller Sorgearbeit.
Die Pflegeversicherung kann ihre Leistungen vergleichsweise begrenzen, weil ein erheblicher Teil der tatsächlich notwendigen Arbeit von Angehörigen übernommen wird.
Diese Arbeit erscheint in den Finanzstatistiken nicht als vollständiger Arbeitsaufwand. Sichtbar wird vor allem die ausgezahlte Geldleistung.
Die gesellschaftlichen Kosten reichen jedoch weit darüber hinaus.
Pflegende Angehörige reduzieren ihre Erwerbsarbeit, verzichten auf Einkommen, unterbrechen berufliche Entwicklungen und erwerben unter Umständen geringere Rentenansprüche. Hinzu kommen gesundheitliche und soziale Belastungen.
Die Finanzierung der Pflegeversicherung lässt sich deshalb nicht angemessen analysieren, wenn nur die Ausgaben der Versicherung betrachtet werden.
Die tatsächlich geleistete Pflegearbeit muss ebenfalls berücksichtigt werden.
Hier berührt die Pflegefrage grundlegende Probleme der politischen Ökonomie: die gesellschaftliche Reproduktion von Arbeitskraft, die geschlechtliche Arbeitsteilung und die Verteilung notwendiger Sorgearbeit zwischen Familien, Staat und Markt.
Die Pflegeversicherung ist damit nicht nur ein Instrument sozialer Sicherung. Sie ist zugleich Teil einer gesellschaftlichen Ordnung, in der erhebliche Teile notwendiger Reproduktionsarbeit außerhalb regulärer Erwerbsverhältnisse erbracht werden.
Privatisierung und Finanzialisierung: Pflege als Kapitalanlage
Zur Vorgeschichte der gegenwärtigen Finanzierungskrise gehört außerdem die zunehmende privatwirtschaftliche Organisation der Pflege.
Pflegeeinrichtungen sind nicht nur Orte gesellschaftlich notwendiger Versorgung. Sie können zugleich Unternehmen sein, deren Eigentümer Erträge erwarten.
Mit dem Vordringen privater Pflegekonzerne und internationaler Finanzinvestoren verändert sich die Struktur der Ansprüche auf die für Pflege aufgebrachten Mittel.
Neben Personal-, Sach- und Investitionskosten treten Gewinnansprüche, Finanzierungskosten und gegebenenfalls Mietzahlungen an rechtlich getrennte Immobiliengesellschaften.
Untersuchungen der Hans-Böckler-Stiftung und des Instituts Arbeit und Technik dokumentieren die Ausbreitung von Private-Equity-Investitionen und entsprechende Unternehmensstrategien im Gesundheits- und Pflegebereich.[8]
Dabei ist zu unterscheiden zwischen der allgemeinen Privatisierung von Pflegeeinrichtungen und der spezifischen Finanzialisierung durch Finanzinvestoren.
Auch lässt sich aus der privaten Trägerschaft allein nicht ableiten, dass eine Einrichtung schlechtere Pflege leistet oder höhere Preise verlangt.
Dennoch entsteht ein grundlegender Zielkonflikt: Die für gesellschaftlich notwendige Pflege aufgebrachten Mittel sollen einerseits Versorgung gewährleisten und andererseits privatwirtschaftliche Erträge ermöglichen.
Die Frage, welcher Anteil der Einnahmen tatsächlich für Personal, Versorgung und Ausstattung verwendet wird und welcher als Gewinn, Zins, Miete oder anderer Kapitalertrag abfließt, gehört deshalb in eine umfassende Analyse der Pflegefinanzierung.
Die Finanzkrise der Pflegeversicherung kann nicht vollständig verstanden werden, wenn die Eigentums- und Verfügungsverhältnisse in der Pflegewirtschaft ausgeblendet bleiben.
Wie politische Entscheidungen als Sachnotwendigkeiten erscheinen
Die verschiedenen Ursachen der Finanzierungskrise werden in der öffentlichen Debatte häufig auf wenige Schlagworte reduziert: demografischer Wandel, Kostenexplosion, steigende Eigenanteile und notwendige Reformen.
Eine politisch-ökonomische Analyse fragt dagegen nach den dahinterliegenden Entscheidungen.
| Öffentliches Problem | Dahinterliegende gesellschaftliche Frage |
|---|---|
| Die Zahl der Pflegebedürftigen steigt. | Welche Rolle spielen Demografie und erweiterte soziale Rechte? |
| Die Ausgaben steigen schneller als die Einnahmen. | Warum ist die Einnahmebasis auf bestimmte Einkommen begrenzt? |
| Die Pflegeversicherung benötigt Darlehen. | Warum werden Finanzierungslücken nicht dauerhaft anders ausgeglichen? |
| Pflegeheime werden teurer. | Wer trägt Personal-, Sach-, Immobilien- und Kapitalkosten? |
| Die Eigenanteile steigen. | Warum bleibt das Pflegerisiko nur teilweise solidarisch abgesichert? |
| Angehörige müssen mehr leisten. | Warum wird gesellschaftlich notwendige Sorgearbeit nur begrenzt sozial abgesichert? |
| Private Pflegekonzerne expandieren. | Wer entscheidet über die Verwendung gesellschaftlich finanzierter Pflegeleistungen? |
Die Gegenüberstellung zeigt, dass hinter vermeintlich technischen Finanzierungsproblemen gesellschaftliche Verteilungsentscheidungen stehen.
Die Begriffe „Finanzierungslücke“, „Beitragsstabilität“ und „Nachhaltigkeit“ sind für sich genommen nicht falsch. Sie werden jedoch problematisch, wenn sie den politischen Charakter der zugrunde liegenden Entscheidungen verdecken.
So kann die Forderung nach Ausgabenbegrenzung als alternativlose Reaktion auf objektive Zwänge erscheinen, obwohl andere Finanzierungsmodelle möglich wären.
Das bedeutet nicht, dass jede Alternative ohne Nachteile wäre. Es bedeutet, dass ihre gesellschaftlichen Verteilungswirkungen offengelegt und politisch diskutiert werden müssen.
Die Reformdebatte: Wer soll die Rechnung bezahlen?
Die Bund-Länder-Arbeitsgruppe Zukunftspakt Pflege legte im Dezember 2025 Optionen für eine Struktur- und Finanzierungsreform vor.[9]
Dabei stehen unterschiedliche Ziele nebeneinander: die finanzielle Stabilisierung der Pflegeversicherung, die Sicherung einer menschenwürdigen Versorgung, die Begrenzung individueller Belastungen und die Frage nach einer dauerhaften Finanzierung.
Diese Ziele sind nicht automatisch miteinander vereinbar.
Wer Beitragssätze begrenzen will, muss entweder zusätzliche Finanzierungsquellen erschließen, Leistungen begrenzen oder Kosten auf andere Träger verlagern.
Wer Eigenanteile senken will, muss entscheiden, welche gesellschaftlichen Gruppen die dadurch entstehenden zusätzlichen Finanzierungsverpflichtungen übernehmen.
Wer professionelle Pflege verbessern und Beschäftigte angemessen bezahlen will, muss die entsprechenden Arbeitskosten als notwendigen Bestandteil guter Versorgung anerkennen.
Die zentrale Frage einer Reform lautet deshalb nicht einfach, wie die Pflegeversicherung wieder ausgeglichen werden kann.
Sie lautet:
Wie soll eine Gesellschaft die notwendige Pflege organisieren, finanzieren und die damit verbundenen Lasten verteilen?
Die Antwort darauf betrifft nicht nur das Versicherungssystem. Sie betrifft die Steuerpolitik, die Verteilung von Einkommen und Vermögen, die Arbeitsbedingungen, die Eigentumsverhältnisse in der Pflegewirtschaft und die gesellschaftliche Anerkennung unbezahlter Sorgearbeit.
Schluss: Eine Krise ohne Geschichte?
Die gegenwärtige Erzählung über die Pflegeversicherung beginnt häufig mit dem Defizit und endet bei der Reformnotwendigkeit.
Dazwischen stehen steigende Ausgaben, demografischer Wandel und die Warnung vor höheren Beiträgen.
Was dabei leicht aus dem Blick gerät, ist die Entstehungsgeschichte dieser Finanzierungsprobleme.
Die Pflegeversicherung wurde als begrenzte Absicherung geschaffen. Ihre Einnahmebasis blieb auf bestimmte Einkommen beschränkt. Ihr wurden Aufgaben zugeordnet, deren Finanzierung auch gesamtgesellschaftlich begründet werden kann. Die Pandemie belastete ihre Finanzen. Die Leistungsansprüche wurden erweitert, ohne dass die Finanzierung dauerhaft entsprechend angepasst wurde. Zugleich tragen Pflegebedürftige und Angehörige erhebliche finanzielle und persönliche Lasten.
Die Privatisierung und Finanzialisierung der Pflege haben darüber hinaus neue Eigentums- und Ertragsinteressen in einem gesellschaftlich notwendigen Versorgungsbereich gestärkt.
All diese Entwicklungen sind nicht einfach zufällig entstanden.
Sie sind Ergebnis politischer Entscheidungen, gesellschaftlicher Machtverhältnisse und institutioneller Strukturen.
Die Pflegeversicherung ist deshalb nicht einfach zu teuer geworden. Vielmehr muss untersucht werden, warum ihre gesellschaftlich notwendigen Leistungen nicht ausreichend finanziert werden und welche Gruppen durch die bestehende Verteilung der Kosten begünstigt oder belastet werden.
Erst dann wird aus der Erzählung einer scheinbar unausweichlichen Finanzkrise eine gesellschaftspolitische Debatte über die Organisation und Finanzierung der Pflege.
Anmerkungen und Belege
[1] GKV-Spitzenverband (31.08.2026): Alarmstufe Rot in der Pflege! Pressemitteilung zur Finanzlage der sozialen Pflegeversicherung 2026. Originalmitteilung.
[2] Verband der Ersatzkassen (15.07.2026): FAQ Eigenanteile in der vollstationären Pflege. Zur Konzeption als Teilleistungsversicherung und zur Kostenverteilung. Erläuterungen.
[3] Bund-Länder-Arbeitsgruppe Zukunftspakt Pflege (11.12.2025): Optionen für eine nachhaltige Struktur- und Finanzierungsreform in der Pflegeversicherung – Roadmap. Ergebnispapier (PDF). Die Einordnung als versicherungsfremde Leistung ist eine finanzpolitische Position.
[4] Bundesrechnungshof (05.04.2023): Prüfung der coronabedingten Mehraufwendungen und Mindereinnahmen in der sozialen Pflegeversicherung (Pflege-Rettungsschirm). Prüfbericht.
[5] Sozialgesetzbuch XI, § 9: Aufgaben der Länder. Gesetzestext.
[6] Verband der Ersatzkassen (2026): Daten zum Gesundheitswesen – Soziale Pflegeversicherung. Bundesdurchschnittliche Eigenbeteiligung im Pflegeheim, Stand 1. Juli 2026. Datentabellen.
[7] Statistisches Bundesamt (18.12.2024): 5,7 Millionen Pflegebedürftige zum Jahresende 2023. Pressemitteilung Nr. 478. Amtliche Pflegestatistik.
[8] Rang, Reiner / Schmitt, Heinz (2024): Finanzinvestoren in der Pflegebranche. Fallstudie Private Equity am Beispiel der Alloheim-Pflegegruppe. Working Paper Forschungsförderung Nr. 327, Hans-Böckler-Stiftung. Volltext (PDF). Ergänzend Scheuplein / Evans / Merkel (2019).
[9] Bund-Länder-Arbeitsgruppe Zukunftspakt Pflege (2025), a. a. O. Die unterschiedlichen Reformoptionen und ihre Finanzierungswirkungen bedürfen einer eigenständigen Verteilungsanalyse.
Literatur
Marx, Karl (1890/verschiedene Ausgaben): Das Kapital. Kritik der politischen Ökonomie. Band I, insbesondere zur Reproduktion der Arbeitskraft. MEW 23. Dietz Verlag, Berlin.
Lessenich, Stephan (2008): Die Neuerfindung des Sozialen. Der Sozialstaat im flexiblen Kapitalismus. transcript, Bielefeld.
Winker, Gabriele (2015): Care Revolution. Schritte in eine solidarische Gesellschaft. transcript, Bielefeld.
Fraser, Nancy (2023): Der Allesfresser. Wie der Kapitalismus seine eigenen Grundlagen verschlingt. Suhrkamp, Berlin.
Rang, Reiner / Schmitt, Heinz (2024): Finanzinvestoren in der Pflegebranche. Fallstudie Private Equity am Beispiel der Alloheim-Pflegegruppe. Hans-Böckler-Stiftung, Working Paper Nr. 327. PDF.
Scheuplein, Christoph / Evans, Michaela / Merkel, Sebastian (2019): Übernahmen durch Private Equity im deutschen Gesundheitssektor. Eine Zwischenbilanz für die Jahre 2013 bis 2018. IAT Discussion Paper 19/01. PDF.
Geraedts, Max / Harrington, Charlene / Schumacher, Daniel / Kraska, Rike (2016): Verhältnis zwischen Qualität, Preis und Profitorientierung deutscher Pflegeheime. Zeitschrift für Evidenz, Fortbildung und Qualität im Gesundheitswesen, 112, S. 3–10. Fachaufsatz.
Online-Quellen und weiterführende Materialien
GKV-Spitzenverband: Finanzlage der Pflegeversicherung 2026 – Defizite und Reformforderungen.
Bundesgesundheitsministerium: Zukunftspakt Pflege (PDF) – Reformoptionen und Finanzierung.
Statistisches Bundesamt: Pflegestatistik 2023 – Entwicklung der Pflegebedürftigkeit und Versorgungsformen.
Verband der Ersatzkassen: Daten zur Pflegeversicherung – Eigenanteile, Kosten und Trägerstruktur.
Bundesrechnungshof: Prüfbericht zum Pflege-Rettungsschirm – Pandemiekosten und Kontrolle.
Hans-Böckler-Stiftung: Finanzinvestoren in der Pflege – Eigentumsverhältnisse, Unternehmensstrategien und Mitbestimmung.
Rentendiskussion – Das können wir uns nicht mehr leisten
Zwei Wege durch die Rentenberichterstattung bei tagesschau.de
Pflegeversicherung – Das können wir uns nicht mehr leisten
Die Pflegeversicherung in finanziellen Nöten – wie konnte es so weit kommen?
Wenn Krankheit und Pflege sich rechnen müssen
Pflege als Geschäft – die Privatisierung einer gesellschaftlichen Aufgabe
Fünf Tage zwischen Blockadedrohung und Kabinettsbeschluss
Erzählungen im Rahmen kultureller Hegemonie
Wenn der Rahmen schon die Antwort enthält
Spuren der Vergangenheit
Lohnfortzahlung im Krankheitsfall – zu teuer für die Wirtschaft?