VW meldet Milliardenverlust
Was steckt tatsächlich hinter den Zahlen?
Die Schlagzeile des Spiegel vom 29. Oktober 2026 lautet: „VW meldet Milliardenverlust“. Genannt werden 5,82 Milliarden Euro Verlust im dritten Quartal, sinkende Umsätze, rückläufige Fahrzeugverkäufe und eine Abschreibung von rund 6,4 Milliarden Euro auf Porsche.
Das klingt, als habe Volkswagen im laufenden Geschäft fast sechs Milliarden Euro verloren. Doch genau das lässt sich aus dieser Zahl nicht ableiten.
Der entscheidende Unterschied ist der zwischen einem bilanziell ausgewiesenen Verlust, einem tatsächlichen Abfluss von Geld und einem Rückgang der operativen Ertragskraft.
Eine verständliche politisch-ökonomische Übersetzung muss deshalb unterscheiden, was der Konzern tatsächlich weniger verkauft hat, welche Gewinne im laufenden Geschäft erwirtschaftet wurden, welche Buchwerte korrigiert werden und welche Kosten aus unternehmerischen Umstrukturierungsentscheidungen entstehen.
Was die VW-Zahlen tatsächlich aussagen
Der ausgewiesene Quartalsverlust von 5,82 Milliarden Euro ist wesentlich durch bilanzielle Sonderbelastungen entstanden. Er ist nicht gleichbedeutend mit einem entsprechenden Geldverlust im laufenden Geschäft.
Die Zahlen im Vergleich
| Kennzahl | Drittes Quartal 2026 | Bedeutung |
|---|---|---|
| Umsatz | 75,3 Mrd. € | 6,3 % weniger als im Vorjahresquartal |
| Fahrzeugabsatz | 1,89 Mio. | Rückgang gegenüber 2,2 Mio. im Vorjahresquartal |
| Ergebnis nach Steuern | −5,82 Mrd. € | Bilanziell ausgewiesener Verlust |
| Operatives Ergebnis | rund −5,86 Mrd. € | Einschließlich erheblicher Sondereffekte |
| Sondereffekte | rund 7,8 Mrd. € | Darunter Abschreibungen und Umbaukosten |
| Porsche-Firmenwertabschreibung | rund 6,4 Mrd. € | Nicht zahlungswirksame Wertkorrektur |
| Netto-Cashflow Automobilbereich | +1,23 Mrd. € | Positiver Zahlungsmittelüberschuss nach Investitionstätigkeit |
Die Kennzahlen haben unterschiedliche Abgrenzungen und dürfen nicht einfach miteinander verrechnet werden.
Was bedeutet die Porsche-Abschreibung?
Ein Firmenwert (Goodwill) entsteht in der Konzernbilanz beispielsweise beim Erwerb eines Unternehmens, wenn der Kaufpreis den Wert der einzeln identifizierbaren Nettovermögenswerte übersteigt.
Dieser bilanzierte Wert beruht auf der Erwartung zukünftiger Erträge. Sinken diese Erwartungen, muss der Firmenwert gegebenenfalls abgeschrieben werden.
Bei Porsche bedeutet das: Die Konzernleitung erwartet aus dem Geschäft künftig geringere wirtschaftliche Erträge als zuvor angenommen. Deshalb korrigiert sie den bilanzierten Firmenwert um rund 6,4 Milliarden Euro nach unten.
Dabei fließen nicht 6,4 Milliarden Euro aus der Konzernkasse ab. Die Abschreibung reduziert das ausgewiesene Ergebnis, ohne selbst eine Auszahlung auszulösen.
Sie ist dennoch keine beliebige Rechengröße. Sie dokumentiert, dass frühere Gewinnerwartungen und Unternehmensbewertungen nicht mehr aufrechterhalten werden können. Darin zeigt sich auch die wirtschaftliche Bedeutung strategischer Entscheidungen über Produktprogramme, Absatzmärkte und Antriebstechnologien.
Was steckt hinter den übrigen Sonderbelastungen?
Volkswagen nennt für die ersten neun Monate Sonderbelastungen von insgesamt rund 8,7 Milliarden Euro. Dazu gehören insbesondere:
- 6,4 Milliarden Euro nicht zahlungswirksame Porsche-Firmenwertabschreibung.
- Rund 1 Milliarde Euro nicht zahlungswirksame Wertberichtigungen bei vollkonsolidierten Gesellschaften in China.
- Weitere Aufwendungen unter anderem im Zusammenhang mit dem angestrebten Verkauf des Werks Osnabrück und Restrukturierungsmaßnahmen.
Die letzte Position ist politisch-ökonomisch besonders aufschlussreich: Der Konzernumbau verursacht selbst Kosten, die das aktuelle Ergebnis belasten und anschließend zur Begründung weiteren Kostendrucks herangezogen werden können.
Dabei können Restrukturierungsaufwendungen sowohl bereits geleistete Zahlungen als auch Rückstellungen für künftige Verpflichtungen umfassen. Sie sind nicht pauschal als bloße Buchkorrekturen einzuordnen.
Hat Volkswagen im laufenden Geschäft Geld verloren?
Nicht in dem Umfang, den die Schlagzeile nahelegt.
Für die ersten neun Monate 2026 weist Volkswagen folgende Zahlen aus:
| Kennzahl | Januar bis September 2026 |
|---|---|
| Operatives Ergebnis vor Sondereffekten | +8,8 Mrd. € |
| Bereinigte operative Umsatzrendite | 3,8 % |
| Netto-Cashflow Automobilbereich | +4,4 Mrd. € |
| Nettoliquidität Automobilbereich am 30. September | 33,0 Mrd. € |
Volkswagen erwirtschaftet also vor den ausgewiesenen Sondereffekten weiterhin operative Gewinne. Allerdings ist die Ertragskraft unter Druck geraten.
Der positive Cashflow ist ebenfalls kein Beweis für ein unverändert gesundes Geschäft. Er wurde unter anderem durch geringere Investitionen und Portfoliomaßnahmen begünstigt.
Es besteht somit ein realer wirtschaftlicher Anpassungsdruck. Aber dieser ist nicht mit einem Verlust von Milliardenbeträgen aus dem laufenden Geschäft gleichzusetzen.
Sind die Absatzprobleme in Deutschland entstanden?
Hier muss zwischen Absatzmärkten und Produktionsstandorten unterschieden werden.
Die rückläufigen Verkaufszahlen betreffen den Weltmarkt, besonders China und Nordamerika. Sie lassen sich nicht ohne Weiteres einzelnen deutschen Werken zurechnen.
Das bedeutet allerdings nicht, dass deutsche Werke von der Absatzentwicklung unberührt wären. Ihre Auslastung hängt von der Nachfrage nach den dort gebauten Modellen und von der konzerninternen Produktionsverteilung ab.
Die Entscheidung, welche Fahrzeuge entwickelt, auf welchen Märkten angeboten und in welchen Werken gebaut werden, ist eine strategische Unternehmensentscheidung.
Der Verlust von Marktanteilen in China ist deshalb nicht einfach eine Folge zu hoher Löhne in Deutschland. Er verweist auf die Wettbewerbsfähigkeit des Produktangebots, die technologische Entwicklung, die Preisgestaltung und die Marktstrategie des Konzerns.
Dass Volkswagen in Europa zugleich steigende Bestellungen für Elektrofahrzeuge meldet, unterstreicht, wie unterschiedlich sich die Absatzmärkte entwickeln.
Politisch-ökonomische Übersetzung: Aus einer Bilanzkorrektur wird Handlungsdruck
Das VW-Management spricht angesichts der Neunmonatszahlen von dringendem Handlungsbedarf. Finanzvorstand Arno Antlitz verweist auf eine bereinigte operative Umsatzrendite von 3,8 Prozent, die für die geplanten Zukunftsinvestitionen nicht ausreiche. Zugleich nennt er ein Kostenprogramm von rund 31 Milliarden Euro.
Damit verschiebt sich die entscheidende Frage.
Es geht nicht nur darum, ob Volkswagen Verluste macht, sondern welche Rendite das Unternehmen erreichen will und wer die Anpassungskosten tragen soll, wenn diese Rendite nicht erzielt wird.
Die Porsche-Abschreibung verweist auf enttäuschte Gewinnerwartungen und strategische Fehlannahmen. Die Umbaukosten entstehen teilweise aus Entscheidungen des Managements selbst. Der rückläufige Absatz betrifft vor allem internationale Märkte und die dortige Wettbewerbsposition.
Dennoch richtet sich ein wesentlicher Teil des angekündigten Kostensenkungsprogramms gegen Beschäftigung, Entgelte und bestehende Produktionsstrukturen.
Das ist der Zusammenhang mit der aktuellen Auseinandersetzung um die VW-Werke: Unternehmerische Entscheidungen und enttäuschte Renditeerwartungen werden zum Ausgangspunkt neuer Forderungen an die Beschäftigten.
Die Bilanz liefert dafür die Zahlen. Welche gesellschaftlichen Konsequenzen daraus gezogen werden, ist jedoch keine buchhalterische Notwendigkeit, sondern eine Macht- und Verteilungsfrage.
Schluss: Wer trägt die Folgen unternehmerischer Entscheidungen?
Die Zahlen ermöglichen eine klare Unterscheidung: Es gibt reale Absatz- und Ertragsprobleme. Der ausgewiesene Milliardenverlust ist aber in erheblichem Umfang das Ergebnis bilanzieller Wertkorrekturen und konzerninterner Umstrukturierungskosten – nicht eines entsprechenden Geldabflusses aus dem laufenden Geschäft.
Allein 6,4 Milliarden Euro entfallen auf eine nicht zahlungswirksame Abschreibung des Porsche-Firmenwerts. Der Konzern muss frühere Gewinnerwartungen korrigieren, trägt Kosten eigener Umstrukturierungsentscheidungen und verliert auf wichtigen Auslandsmärkten Absatz. Zugleich erwirtschaftete Volkswagen in den ersten neun Monaten vor Sondereffekten 8,8 Milliarden Euro operativen Gewinn.
Das sind keine widerspruchsfreien Erfolgsmeldungen. Sie zeigen vielmehr, dass die wirtschaftlichen Probleme des Konzerns andere Ursachen und Dimensionen haben, als die Schlagzeile vom Milliardenverlust zunächst vermuten lässt.
Vor allem aber ist die Frage nach der Verantwortung zu stellen. Die Entscheidungen über Produktentwicklung, Absatzmärkte, Investitionen, Produktionsstandorte und Renditeziele werden von der Konzernführung und den zuständigen Unternehmensorganen getroffen. Die Beschäftigten verfügen darüber nicht in vergleichbarer Weise.
Warum sollen ausgerechnet sie mit Arbeitsplatzverlusten, Einkommenseinbußen und verschlechterten Arbeitsbedingungen für gescheiterte Marktstrategien, enttäuschte Gewinnerwartungen und Renditeziele bezahlen, über die sie nicht entschieden haben?
Diese Frage führt über die Bilanz hinaus. Sie betrifft Eigentum, Verfügungsmacht und die gesellschaftliche Verteilung unternehmerischer Risiken. Und sie betrifft einen Konzern, dessen Entscheidungen weit über seine Aktionäre hinausreichen – bis in die Kommunen, die öffentlichen Haushalte und die sozialen Sicherungssysteme.
Kommentar: Warum erklärt der Spiegel seinen Lesern das nicht?
Ein Milliardenverlust macht Schlagzeilen. Eine Erklärung der Bilanz würde die Schlagzeile relativieren. Vielleicht liegt genau darin das Problem.
Der Spiegel verschweigt die entscheidende Information keineswegs. Er schreibt selbst, dass die Porsche-Abschreibung von 6,4 Milliarden Euro nicht zahlungswirksam ist. Aber er zieht daraus keine erkennbare Konsequenz für seine Darstellung. Die Schlagzeile bleibt: Volkswagen macht Milliardenverluste.
Warum eigentlich?
Weil die Redaktion es nicht besser weiß? Weil sie es nicht besser erklären kann? Oder weil auch ein führendes Nachrichtenmagazin in den selbst gewählten Paradigmen der herrschenden Wirtschaftsberichterstattung befangen ist?
Vielleicht ist die dritte Erklärung die interessanteste.
Die Kategorien der Unternehmensberichterstattung – Gewinn, Verlust, Rendite, Wettbewerbsfähigkeit, Kosten und notwendige Anpassung – werden häufig übernommen, ohne ihre gesellschaftlichen Voraussetzungen offenzulegen. Was die Konzernführung als wirtschaftliche Notwendigkeit präsentiert, erscheint dann auch in der Berichterstattung als nahezu zwangsläufig.
Dabei wären die Fragen naheliegend: Wer hat die strategischen Fehlentscheidungen getroffen? Wer hat die Gewinnerwartungen formuliert? Wer verfügt über die Investitionen? Und warum sollen die Beschäftigten die Konsequenzen tragen?
Man muss dem Spiegel keine bewusste Manipulation unterstellen, um das Problem zu erkennen. Es genügt, dass die Perspektive des Kapitals zur selbstverständlichen Perspektive der Berichterstattung wird.
Genau darin liegt ein Mechanismus kultureller Hegemonie: Eine interessengeleitete Sicht auf wirtschaftliche Zusammenhänge erscheint als sachliche Beschreibung der Wirklichkeit. Andere Fragen werden nicht verboten. Sie werden einfach nicht gestellt.
Nicht nur der Spiegel – auch die Tagesschau
Auch die Tagesschau vom 29. Oktober 2026: „Volkswagen meldet Milliardenverlust“ folgt demselben Muster. Milliardenverlust, schwaches China-Geschäft, enttäuschende Rendite – und anschließend die Ankündigung weiterer Einschnitte.
Bemerkenswert ist dabei der Umgang mit den wirtschaftlichen Begriffen. Operativer Gewinn, operative Rendite und bereinigte operative Umsatzrendite werden verwendet, ohne ihre Unterschiede verständlich zu erklären. Eine Umsatzrendite von einem Prozent wird sprachlich kurzerhand zu einem Prozent „operativem Gewinn“. Dass Volkswagen selbst bei dieser niedrigen Rendite rechnerisch noch Milliarden operativen Gewinn erzielen könnte, bleibt unerwähnt.
Das ist mehr als eine sprachliche Ungenauigkeit. Wer Gewinn, Verlust und Rendite nicht sauber auseinanderhält, erschwert seinen Lesern die Beurteilung dessen, was wirtschaftlich tatsächlich geschieht.
Die Perspektive des Vorstands bleibt dabei bestimmend: Eine Rendite von 3,8 Prozent sei zu niedrig, deshalb müsse weiter gespart werden. Doch wer hat entschieden, welche Rendite ausreichend ist? Warum wird aus der Nichterfüllung eines Renditeziels eine Notwendigkeit zum Personalabbau?
Die Leitmedien berichten über die Krise, aber sie hinterfragen zu selten die betriebswirtschaftlichen Maßstäbe, mit denen diese Krise definiert wird.
Man muss nicht unterstellen, dass ihre Redaktionen es nicht besser wissen. Möglicherweise sind sie so sehr in den vertrauten Erklärungsmustern der Unternehmensberichterstattung gefangen, dass ihnen die entscheidenden Fragen gar nicht mehr auffallen.
Vielleicht sollten die Leitmedien deshalb weniger darüber nachdenken, wie sie die nächste Krise möglichst eindrucksvoll melden, und mehr darüber, welche wirtschaftlichen Zusammenhänge sie ihren Lesern erklären müssten, damit diese selbst urteilen können.
Das wäre keine Parteinahme gegen Volkswagen. Es wäre journalistische Aufklärung.
Zum Schluss: Eine Pferdewette, ein Haushaltsplan und die Milliardenverluste von VW
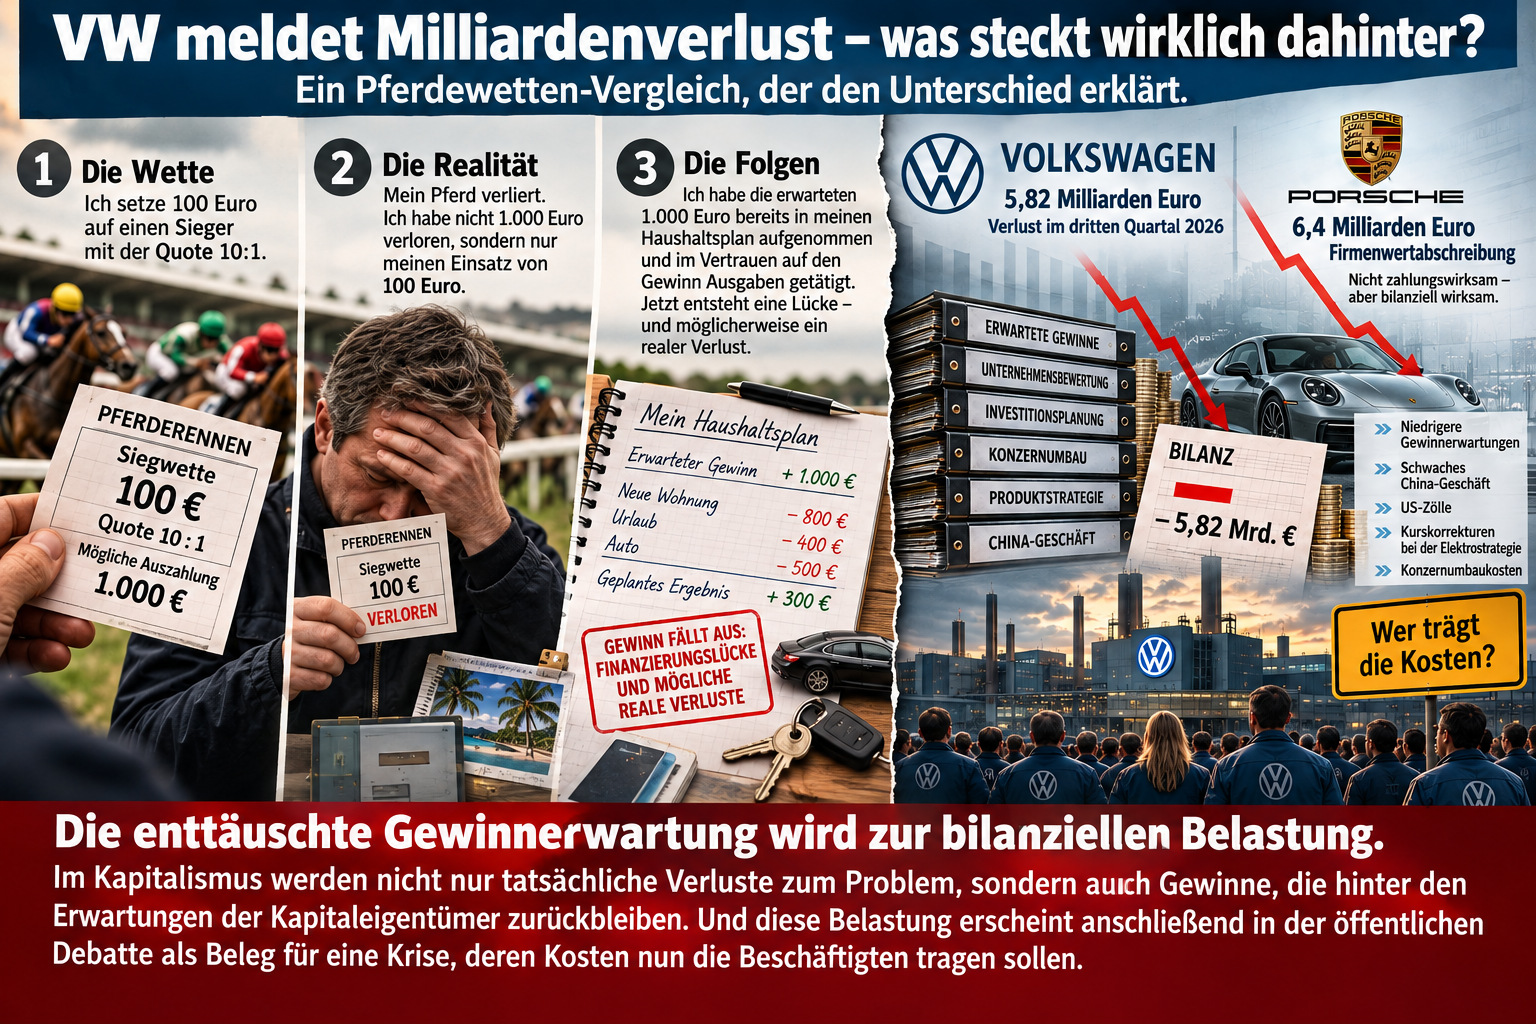
Stellen wir uns vor, ich gehe zum Pferderennen und setze 100 Euro auf einen Sieger mit einer Quote von 10:1. Ich erwarte eine Auszahlung von 1.000 Euro. Mein Pferd verliert. Habe ich nun 1.000 Euro verloren? Nein. Mein tatsächlicher Verlust beträgt zunächst nur die eingesetzten 100 Euro.
Nun habe ich aber die erwarteten 1.000 Euro bereits fest in meinen Haushaltsplan aufgenommen. Dann fehlen mir gegenüber meiner Planung plötzlich 1.000 Euro. Aus der enttäuschten Gewinnerwartung ist eine Finanzierungslücke geworden.
Und wenn ich im Vertrauen auf den erwarteten Gewinn bereits Anschaffungen getätigt oder finanzielle Verpflichtungen übernommen habe, entstehen daraus tatsächliche Belastungen. Ich habe Geld ausgegeben oder mich zu Ausgaben verpflichtet, obwohl der erwartete Gewinn noch gar nicht realisiert war.
Ganz so einfach ist es bei Volkswagen nicht. Die 6,4 Milliarden Euro waren bereits als Firmenwert bilanziert. Weil die erwarteten künftigen Erträge von Porsche geringer eingeschätzt werden, muss dieser Wert korrigiert werden. Die Abschreibung mindert das ausgewiesene Ergebnis, ohne selbst einen entsprechenden Geldabfluss auszulösen.
Der Vergleich verdeutlicht aber einen grundlegenden Zusammenhang: Erwartete zukünftige Gewinne bestimmen bereits gegenwärtige Bewertungen, Investitionsentscheidungen und wirtschaftliche Planungen. Werden diese Erwartungen enttäuscht, geraten die darauf aufgebauten Kalkulationen unter Druck.
Die enttäuschte Gewinnerwartung wird zur bilanziellen Belastung. Und diese Belastung erscheint anschließend in der öffentlichen Debatte als Beleg für eine Krise, deren Kosten nun die Beschäftigten tragen sollen.
Im Kapitalismus werden somit nicht nur tatsächliche Verluste zum Problem, sondern auch Gewinne, die hinter den Erwartungen der Kapitaleigentümer zurückbleiben. Genau darin liegt der politisch-ökonomisch interessante Zusammenhang zwischen den Renditezielen, den strategischen Entscheidungen der Konzernführung und dem Kostensenkungsprogramm von Volkswagen.
Quellen
- Der Spiegel (29.10.2026): Volkswagen – Umsatz und Absatz brechen ein, Milliardenverlust im dritten Quartal.
- Volkswagen Group (29.10.2026): Quartalsmitteilung Januar bis September 2026; Kennzahlen zu Sondereffekten, operativem Ergebnis und Cashflow.
- Volkswagen Group (Oktober 2026): Unternehmensmitteilungen zur Ergebnisentwicklung und zum Restrukturierungsprogramm.