Gewinn, Kosten und Produktivität bei Volkswagen
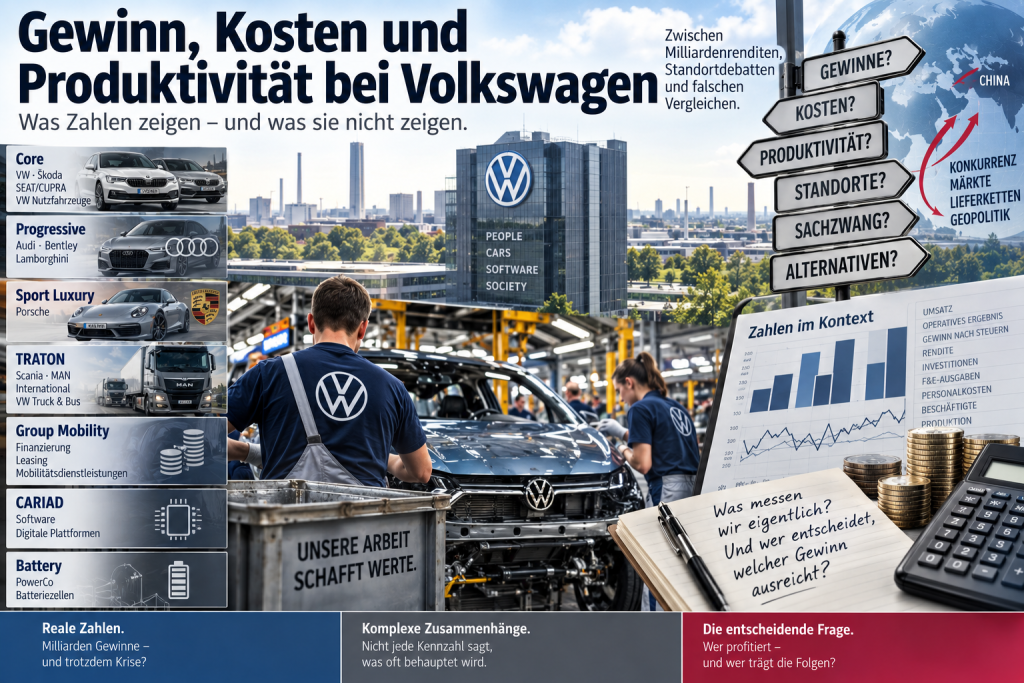
Was die Krisenzahlen tatsächlich aussagen – und was aus ihnen nicht folgt
Detlef Endeward (09/2026)
„Volkswagen muss sparen“, „die deutschen Werke sind zu teuer“, „die Produktivität ist zu niedrig“, „China setzt VW unter Druck“: Solche Aussagen bestimmen die gegenwärtige Diskussion über den Volkswagen-Konzern.
Vieles daran ist nicht falsch. Aber wirtschaftliche Kennzahlen erklären sich nicht selbst.
Ein Gewinnrückgang ist kein Verlust. Eine niedrige Rendite bedeutet nicht, dass kein Gewinn erzielt wird. Hohe Stundenlöhne sind nicht identisch mit hohen Lohnstückkosten. Und aus höheren Produktionskosten eines Werkes folgt noch nicht, dass dessen Beschäftigte weniger produktiv arbeiten.
Deshalb sollen im Folgenden zunächst die Zahlen betrachtet und erst anschließend Schlussfolgerungen gezogen werden.
1. Volkswagen macht weiterhin Milliarden Gewinne
2025 war für Volkswagen zweifellos ein schwieriges Jahr. Das operative Konzernergebnis sank gegenüber 2024 um mehr als die Hälfte.
Aber Volkswagen machte keinen Verlust.
Tabelle 1: Volkswagen-Konzern 2025
| Kennzahl | 2024 | 2025 | Veränderung |
| Umsatz | 324,7 Mrd. € | 321,9 Mrd. € | –0,8 % |
| Operatives Ergebnis | 19,1 Mrd. € | 8,9 Mrd. € | –53,5 % |
| Operative Umsatzrendite | 5,9 % | 2,8 % | –3,1 Prozentpunkte |
| Ergebnis nach Steuern | 12,4 Mrd. € | 6,9 Mrd. € | –44,3 % |
| Netto-Cashflow Automobile | 5,2 Mrd. € | 6,4 Mrd. € | +24,3 % |
| Nettoliquidität Automobile | 34,4 Mrd. € | 34,5 Mrd. € | nahezu unverändert |
Quelle: Volkswagen Group, Geschäftszahlen 2025.[1]
Die Zahlen lassen zwei Aussagen gleichzeitig zu.
Erstens: Volkswagen erlitt einen erheblichen Gewinneinbruch.
Zweitens: Der Konzern erwirtschaftete trotzdem 6,9 Milliarden Euro Gewinn nach Steuern und verfügte im Automobilbereich am Jahresende über 34,5 Milliarden Euro Nettoliquidität.[1]
Beides ist wahr.
Eine Krisenbeschreibung, die nur eine dieser beiden Aussagen verwendet, bleibt unvollständig.
2. Und selbst der Gewinneinbruch muss genauer betrachtet werden
VW weist darauf hin, dass das operative Ergebnis 2025 durch außergewöhnliche Belastungen beeinflusst wurde: unter anderem US-Zölle, Restrukturierungsaufwendungen sowie erhebliche Aufwendungen im Zusammenhang mit der veränderten Produktstrategie bei Porsche.
Der Konzern berechnet deshalb zusätzlich ein operatives Ergebnis vor Sondereffekten von 14,8 Milliarden Euro. Ohne Sondereffekte und US-Zölle wären es nach VW-Berechnung 17,7 Milliarden Euro gewesen.[1]
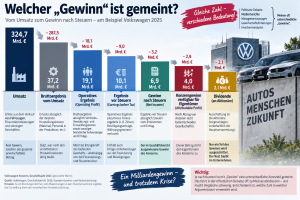
Welcher „Gewinn“ ist gemeint?
8,9 Mrd. €
tatsächlich ausgewiesenes operatives Ergebnis
↓ ohne bestimmte Sondereffekte
14,8 Mrd. €
operatives Ergebnis vor Sondereffekten
↓ zusätzlich ohne US-Zollbelastungen
17,7 Mrd. €
von VW errechnetes operatives Ergebnis vor Sondereffekten und Zöllen
Zehn Jahre Gewinne – die Krise im längeren Zeitraum
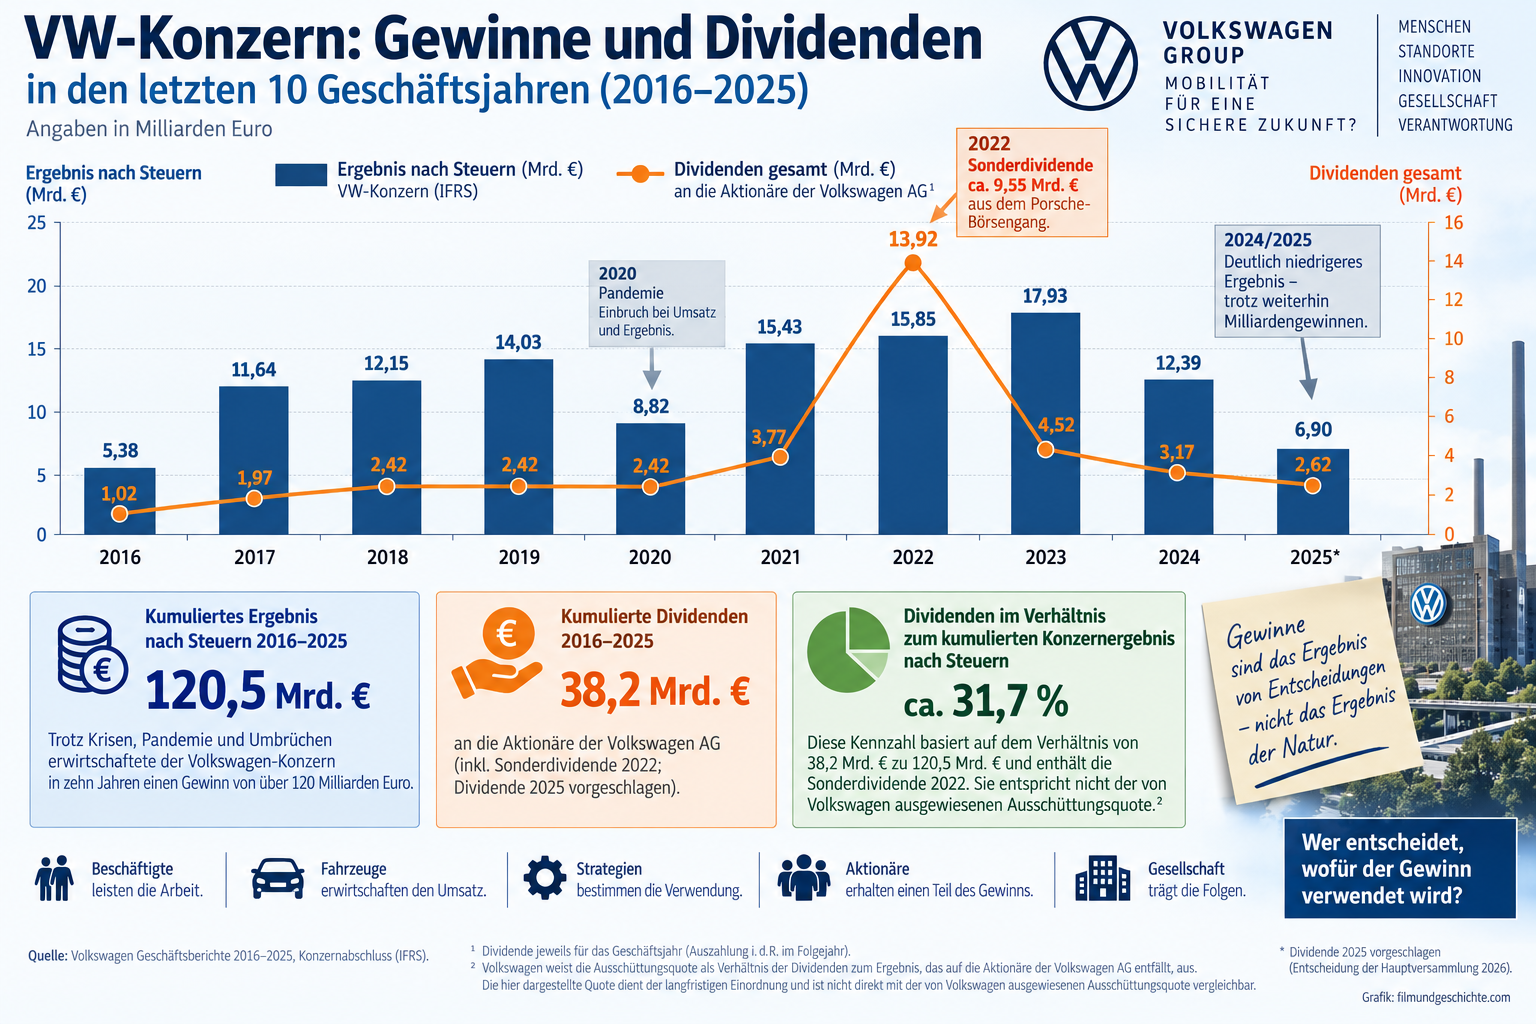
Gewinne und Dividenden im Langzeitvergleich: Zwischen 2016 und 2025 erzielte der Volkswagen-Konzern nach den hier zugrunde gelegten Geschäftszahlen insgesamt rund 120,5 Mrd. Euro Ergebnis nach Steuern. Rund 38,2 Mrd. Euro wurden als Dividenden ausgeschüttet bzw. für 2025 vorgeschlagen. Der Gewinneinbruch 2025 steht damit nicht am Ende einer langjährigen Verlustentwicklung, sondern folgt auf eine Dekade hoher kumulierter Gewinne.
Der Blick auf ein einzelnes Geschäftsjahr kann die Dimension der gegenwärtigen Entwicklung verzerren. Über den Zeitraum 2016 bis 2025 erwirtschaftete der Volkswagen-Konzern nach den in der Grafik zugrunde gelegten Geschäftsberichten insgesamt rund 120,5 Milliarden Euro Ergebnis nach Steuern. Gleichzeitig wurden rund 38,2 Milliarden Euro Dividenden ausgeschüttet bzw. für 2025 vorgeschlagen. Darin enthalten ist allerdings die außergewöhnliche Sonderdividende im Zusammenhang mit dem Porsche-Börsengang 2022.
Die Grafik macht damit zweierlei sichtbar: Volkswagen kommt aus einer langen Phase hoher absoluter Gewinne. Zugleich wurde ein erheblicher Teil dieser Gewinne an die Aktionäre ausgeschüttet. Der Gewinneinbruch 2025 ist deshalb real, steht aber nicht am Ende einer zehnjährigen Verlustgeschichte, sondern folgt auf Jahre erheblicher Überschüsse.
Besonders wichtig ist dabei die Unterscheidung zwischen dem außergewöhnlichen Ausschüttungsjahr 2022 und der längerfristigen Entwicklung. Die durchschnittliche Ausschüttungsquote von rund 31,7 Prozent bedeutet umgekehrt auch, dass der größere Teil der Gewinne nicht als Dividende ausgeschüttet wurde. Die Grafik sollte deshalb nicht als Beleg für die vereinfachte These „die Gewinne wurden an die Aktionäre verteilt“ verwendet werden.
Vielmehr führt sie zu der interessanteren Frage:
Wie wurden die über Jahre erwirtschafteten Überschüsse insgesamt verwendet – für Ausschüttungen, Rücklagen, Übernahmen, Investitionen, Forschung und Entwicklung, neue Technologien und den Umbau bestehender Standorte?
Genau an dieser Stelle wird aus der Gewinnfrage eine Verfügungsfrage.
Ein Begriff – viele Bedeutungen
Das heißt nicht, dass man die Belastungen einfach herausrechnen darf. Sie sind tatsächlich entstanden.
Es zeigt aber, wie problematisch die Aussage
„Der Gewinn ist um mehr als die Hälfte eingebrochen“
ohne weitere Erläuterung ist.
Ein erheblicher Teil des Rückgangs ist nicht Ausdruck eines entsprechenden Zusammenbruchs des laufenden Fahrzeuggeschäfts.
Konsequenz: Schon die scheinbar einfache Frage „Wie viel Gewinn macht Volkswagen?“ verlangt eine Erklärung dessen, was überhaupt gemessen wird.
3. Rendite und absoluter Gewinn sind zwei verschiedene Dinge
In der öffentlichen Diskussion wird besonders häufig über Renditen gesprochen.
Das ist aus Sicht des Managements und der Kapitalgeber nachvollziehbar. Rendite beantwortet die Frage, wie viel Ergebnis im Verhältnis zum Umsatz oder eingesetzten Kapital erwirtschaftet wird.
Sie beantwortet aber nicht die Frage:
Wie viele Milliarden Euro werden tatsächlich verdient?
Das zeigt die volumenstarke Markengruppe Core besonders deutlich.
VW-Markengruppen 2025
| Bereich | Umsatz | operatives Ergebnis | operative Rendite |
| Core | 145,2 Mrd. € | 6,82 Mrd. € | 4,7 % |
| Progressive | 65,5 Mrd. € | 3,37 Mrd. € | 5,1 % |
| Sport Luxury | 32,2 Mrd. € | 0,09 Mrd. € | 0,3 % |
| TRATON | 42,5 Mrd. € | 2,41 Mrd. € | 5,7 % |
| Group Mobility | 57,8 Mrd. € | 3,45 Mrd. € | 6,0 % |
| CARIAD | 1,8 Mrd. € | –2,18 Mrd. € | – |
| Battery | 0,03 Mrd. € | –1,39 Mrd. € | – |
Quelle: Volkswagen Group.[2]
 Gerade 2025 widerlegt damit sogar die vereinfachte Vorstellung:
Porsche verdient das Geld, während die Volumenmarken das Problem darstellen.
Die Markengruppe Core erwirtschaftete 6,82 Milliarden Euro operatives Ergebnis. Die Gruppe Sport Luxury dagegen – insbesondere aufgrund der besonderen Probleme und Sondereffekte bei Porsche – lediglich rund 90 Millionen Euro.[2]
Das war 2024 völlig anders: Sport Luxury hatte noch 5,29 Milliarden Euro operatives Ergebnis bei einer Rendite von 14,5 Prozent erzielt.[2]
Damit wird etwas Grundsätzliches sichtbar:
Hohe Rendite ist nicht dasselbe wie hoher absoluter Gewinn.
Und die Bedeutung einzelner Marken als Gewinnträger kann sich innerhalb kurzer Zeit erheblich verändern.
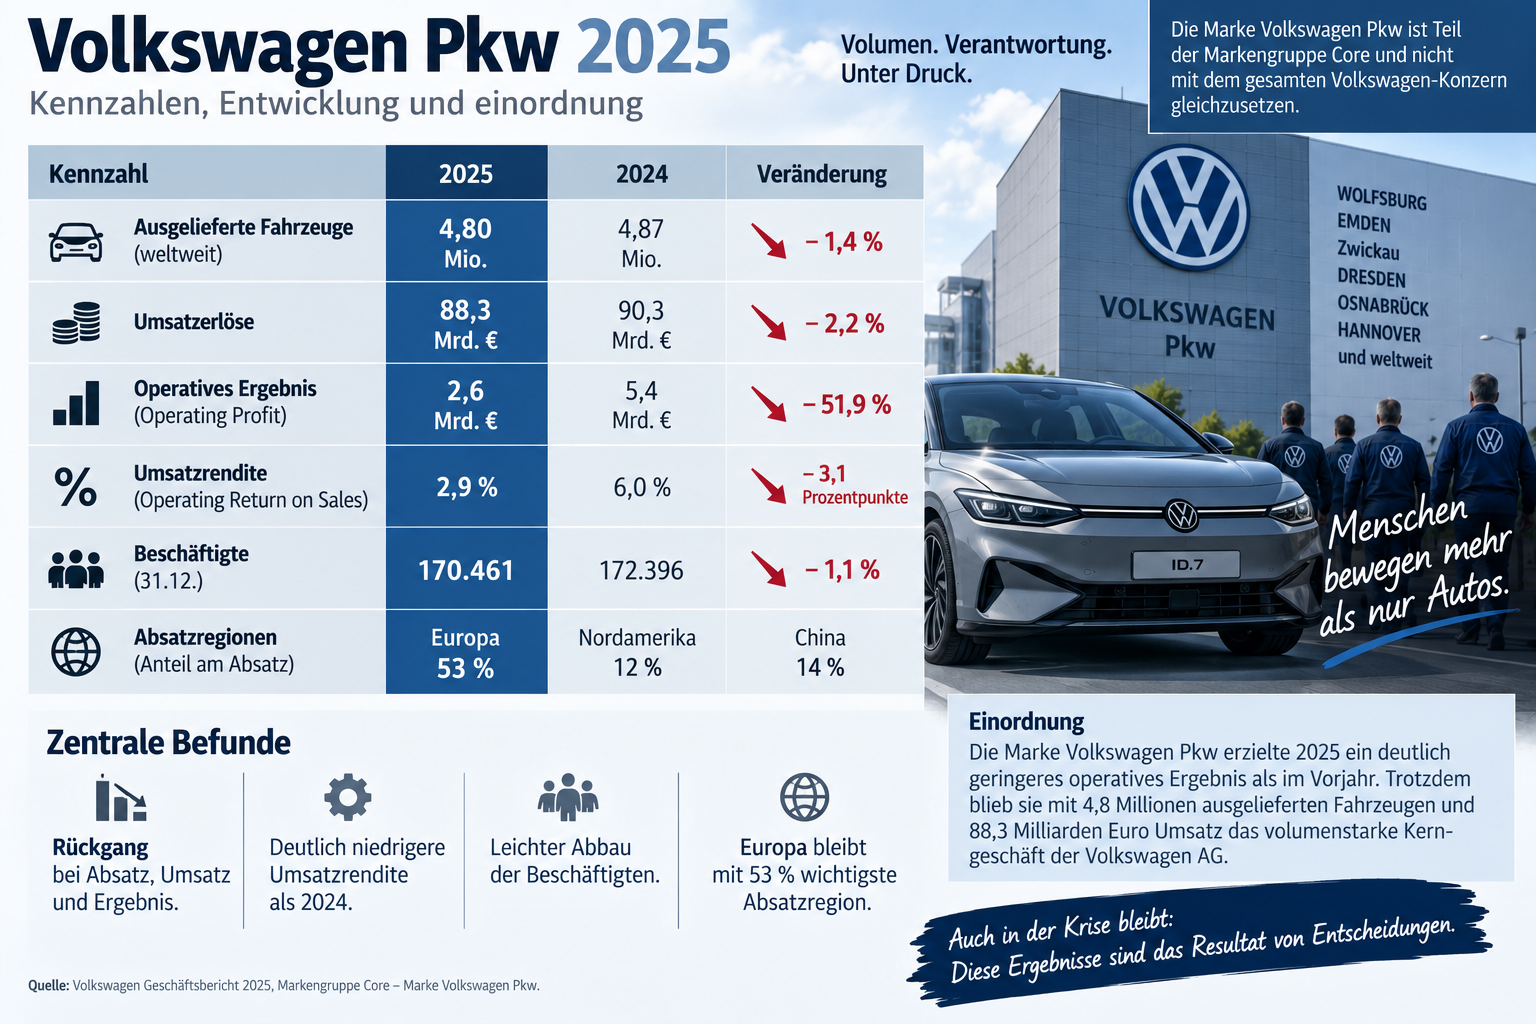
4. Volkswagen Pkw: niedrige Rendite – aber Milliarden Gewinn
Noch deutlicher wird dies bei der Kernmarke.
Tabelle 3: Volkswagen Pkw 2025
| Kennzahl | Ergebnis |
| Fahrzeugabsatz | 3,1 Mio. |
| Umsatz | 86,6 Mrd. € |
| operatives Ergebnis | 2,6 Mrd. € |
| rechnerische operative Marge | ca. 3,0 % |
Volkswagen Pkw erwirtschaftete damit trotz der viel diskutierten niedrigen Profitabilität 2,6 Milliarden Euro operatives Ergebnis. Der Wert lag auf dem Niveau des Vorjahres.[3]
Das ist für die gegenwärtige Diskussion entscheidend.
Die Kernmarke schreibt keine Verluste.
Das Problem des Managements lautet vielmehr:
Die Marke verdient gemessen am Umsatz und an den Renditezielen des Konzerns nicht genug.
Das ist etwas anderes.
Die Diskussion über „Wettbewerbsfähigkeit“ ist deshalb immer auch eine Diskussion darüber, welche Profitabilität als ausreichend definiert wird.
5. Und dann gibt es noch ein Geschäft ohne Automobilproduktion
Besonders interessant ist Volkswagen Group Mobility – also im Wesentlichen das Geschäft mit Finanzierung, Leasing, Versicherungen und weiteren Mobilitätsdienstleistungen.
2025 erzielte dieser Bereich:
57,8 Milliarden Euro Umsatz
und
3,45 Milliarden Euro operatives Ergebnis.[2]
Das Ergebnis stieg gegenüber dem Vorjahr sogar um 15 Prozent.
Damit erwirtschaftete Group Mobility 2025 absolut mehr operativen Gewinn als die Marke Volkswagen Pkw.
Schaubild 2: Zwei sehr unterschiedliche Gewinnquellen
Volkswagen Pkw
3,1 Mio. Fahrzeuge
86,6 Mrd. € Umsatz
→ 2,6 Mrd. € operatives Ergebnis
gegenüber
Volkswagen Group Mobility
Finanzierung, Leasing und Mobilitätsdienstleistungen
57,8 Mrd. € Umsatz
→ 3,45 Mrd. € operatives Ergebnis
Das wirft eine strategische Frage auf:
Wenn ein integrierter Konzern in einem Bereich Milliarden erwirtschaftet, während ein anderer Bereich einen kostspieligen technologischen Umbau bewältigen muss – warum sollte eine zeitweilige konzerninterne Finanzierung dieser Transformation grundsätzlich ausgeschlossen sein?
Das wäre keine ungewöhnliche wirtschaftliche Konstruktion. Gerade ein Konzern ermöglicht die interne Allokation von Kapital.
Ob und in welchem Umfang dies sinnvoll wäre, ist eine zweite Frage.
Aber Werksschließungen sind deshalb nicht schon aufgrund der Existenz niedrigerer Renditen zwingend.
6. Wo werden die Gewinne erwirtschaftet?
Hier müssen wir gegenüber einfachen Darstellungen vorsichtig sein.
Volkswagen veröffentlicht keine vollständige regionale Gewinnrechnung, aus der sich seriös eine Tabelle bilden ließe:
Deutschland: x Milliarden
übriges Europa: y Milliarden
China: z Milliarden
Amerika: n Milliarden.
Der Konzern ist dafür wirtschaftlich zu stark verflochten. Fahrzeuge und Komponenten werden grenzüberschreitend produziert, Entwicklungsleistungen zentral erbracht, konzernintern verrechnet und Fahrzeuge auf anderen Märkten verkauft.
Für China kommt eine weitere Besonderheit hinzu: Die dortigen Gemeinschaftsunternehmen werden teilweise „at equity“ bilanziert. Ihre Umsätze und operativen Ergebnisse sind deshalb nicht einfach Bestandteil der zuvor genannten Konzernwerte.
Für 2025 weist VW für die at-equity einbezogenen chinesischen Gesellschaften einen anteiligen operativen Ergebnisbeitrag von 958 Millionen Euro aus; 2024 waren es noch 1,742 Milliarden Euro.[1]
Tabelle 4: Was sich regional tatsächlich belegen lässt
| Bereich | belastbarer Befund |
| Deutschland | bedeutender Produktions-, Entwicklungs- und Konzernstandort |
| Europa | wichtigster Absatz- und Produktionsraum des Konzerns |
| China | 2,59 Mio. Fahrzeuge der at-equity einbezogenen Gesellschaften; anteilig 958 Mio. € operatives Ergebnis 2025 |
| Nordamerika | wichtiger Absatzmarkt, 2025 erheblich durch US-Zölle belastet |
| Südamerika | wachsender Absatzmarkt, aber keine separat ausgewiesene vollständige Gewinnrechnung |
| Group Mobility | 3,45 Mrd. € operatives Ergebnis, nicht sinnvoll einem einzelnen Produktionsstandort zurechenbar |
Damit muss eine frühere vereinfachende Aussage korrigiert werden:
China ist 2025 nicht mehr „der große Gewinnbringer“ des Volkswagen-Konzerns, der es über viele Jahre gewesen ist.
Der anteilige operative Ergebnisbeitrag der chinesischen Gemeinschaftsunternehmen hat sich allein von 2024 auf 2025 fast halbiert.[1]
Konsequenz: Eine präzise Aussage darüber, „wo VW seine Gewinne verdient“, ist nur begrenzt möglich. Wer dennoch exakte regionale Gewinnanteile nennt, müsste erklären, wie er sie berechnet.
7. Deutschland produziert nur einen Teil der Fahrzeuge – beschäftigt aber sehr viele Menschen
Ein weiterer Zahlenvergleich wirkt zunächst spektakulär.
2025 produzierte Volkswagen weltweit rund 8,87 Millionen Fahrzeuge. Davon entstanden etwa 1,79 Millionen in Deutschland.
Deutschland stellte damit ungefähr ein Fünftel der Konzernproduktion.
Gleichzeitig arbeitet ein wesentlich größerer Anteil der VW-Belegschaft in Deutschland.
Die naheliegende Rechnung wäre:
Viele Beschäftigte + relativ wenige Fahrzeuge = geringe deutsche Produktivität.
Aber genau diese Rechnung wäre methodisch falsch.
Warum?
Weil nicht alle Beschäftigten Fahrzeuge montieren.
Allein bei der Volkswagen AG waren Ende 2025 14.985 Beschäftigte in Forschung und Entwicklung tätig. Die F&E-Kosten der Volkswagen AG beliefen sich auf 3,5 Milliarden Euro.[4]
24,2 Prozent der Beschäftigten der Volkswagen AG verfügten über einen Hochschul- oder Fachhochschulabschluss.[4]
Ingenieure, Softwareentwickler, Produktionsplaner oder Konzernfunktionen können deshalb nicht einfach durch die Zahl montierter Fahrzeuge geteilt werden.
Konsequenz
„Fahrzeuge je Beschäftigten“ ist kein brauchbares Produktivitätsmaß, wenn die Beschäftigten unterschiedliche Funktionen erfüllen.
8. Deutschland ist tatsächlich teuer
Die Gegenposition darf deshalb nicht lauten:
Die deutschen Standorte sind in Wahrheit gar nicht teuer.
Dafür gibt es keine belastbare Grundlage.
Im Gegenteil: Die Untersuchung von Christoph Schröder vom Institut der deutschen Wirtschaft kommt für 2024 zu einem deutlichen Ergebnis. Die industriellen Lohnstückkosten Deutschlands lagen 22 Prozent über dem Durchschnitt von 27 Vergleichsländern und 15 Prozent über dem Euro-Ausland.[5]
Deutschland besitzt zugleich eine hohe industrielle Produktivität: Unter den 27 untersuchten Ländern liegt es auf Platz sieben; unter den großen Industrieländern weist nach dieser Untersuchung nur die USA eine höhere Produktivität auf.[5]
Damit ergibt sich ein differenziertes Bild:
Schaubild 3: Die Kostenfrage
Hohe Arbeitskosten
hohe Produktivität
=
trotzdem vergleichsweise
hohe Lohnstückkosten
Das ist ein reales Wettbewerbsproblem.
Aber damit ist die Frage nach der Ursache noch nicht beantwortet.
9. Was misst der Vergleich eigentlich?
Lohnstückkosten sind wesentlich aussagekräftiger als bloße Stundenlöhne.
Aber selbst sie beantworten nicht automatisch die Frage, ob Werk A effizienter als Werk B arbeitet.
Für einen belastbaren Vergleich einzelner VW-Standorte müsste geprüft werden:
Tabelle 5: Was bei Standortvergleichen berücksichtigt werden müsste
| Dimension | Warum sie wichtig ist |
| Stundenlohn | unmittelbare Arbeitskosten |
| Produktivität | erzeugte Wertschöpfung je Arbeitseinheit |
| Lohnstückkosten | Verhältnis von Arbeitskosten und Produktion |
| Stückzahl | Skaleneffekte der Großserie |
| Produktmix | unterschiedliche Fahrzeuge erzeugen unterschiedliche Kosten |
| Variantenvielfalt | erhöht Produktionskomplexität |
| Modellanläufe | neue Modelle verursachen zunächst höhere Kosten |
| Entwicklung | F&E erzeugt Kosten, aber keine unmittelbar zählbaren Fahrzeuge |
| Fertigungstiefe | Eigenfertigung und Zukauf sind nicht unmittelbar vergleichbar |
| Automatisierungsgrad | verändert Beschäftigtenzahl und Kapitalbedarf |
| Qualifikationsstruktur | Ingenieurarbeit und Montage erfüllen unterschiedliche Funktionen |
| Auslastung | ein nicht ausgelastetes Werk weist zwangsläufig höhere Stückkosten auf |
Erst nach Berücksichtigung solcher Faktoren ließe sich sinnvoll feststellen:
Dieses Werk ist bei vergleichbarer Aufgabe weniger produktiv als jenes Werk.
Die bloße Feststellung
„Das deutsche Werk kostet mehr“
reicht dafür nicht.
10. Und die deutsche Produktivität steigt bereits
Hier wird die gegenwärtige Krisenerzählung besonders interessant.
Volkswagen berichtet selbst über erhebliche Kostensenkungs- und Produktivitätsprogramme.
Gleichzeitig wurde 2025 konzernweit mit 8,866 Millionen Fahrzeugen nur etwa ein Prozent weniger produziert als 2024, während die Belegschaft um 2,4 Prozent auf rund 663.000 Personen sank.[1]
Die Kernmarke Volkswagen Pkw erzielte ihr operatives Ergebnis von 2,6 Milliarden Euro trotz erheblicher Restrukturierungsaufwendungen; VW nennt zugleich gesunkene Fixkosten aus den Performance-Programmen und der Tarifeinigung als positive Ergebnisfaktoren.[3]
Das bedeutet:
Die verlangte Anpassung findet bereits statt.
Beschäftigung sinkt, Fixkosten werden reduziert und Produktivität soll steigen.
Damit wird aber die entscheidende Frage nicht beantwortet:
Wann ist es genug?
Wenn Kosten um zehn Prozent sinken – reicht es?
Wenn sie um zwanzig Prozent sinken?
Wenn Beschäftigung um 30.000 oder 50.000 Stellen reduziert wird?
Die Antwort ergibt sich nicht aus der Produktivität allein.
Sie ergibt sich aus dem Zielwert, an dem die Produktivität gemessen wird.
Und damit kehrt die Renditefrage zurück.
11. Aus einer Kennzahl wird ein Sachzwang
Der Mechanismus lässt sich deshalb folgendermaßen darstellen:
Schaubild 4: Von der Zahl zur politischen Konsequenz
Arbeitskosten sind hoch
↓
empirischer Befund
↓
Lohnstückkosten sind international überdurchschnittlich
↓
ebenfalls empirisch untersuchbarer Befund
↓
Rendite liegt unter dem Unternehmensziel
↓
unternehmerische Bewertung
↓
deutsches Werk ist „nicht wettbewerbsfähig“
↓
strategisches Urteil
↓
Beschäftigung muss sinken / Werk muss geschlossen werden
↓
unternehmerische Entscheidung
Das Entscheidende liegt in den Übergängen.
Aus einer empirischen Zahl folgt nicht logisch zwingend die jeweils nächste Stufe.
Zwischen ihnen liegen Bewertungen, Ziele, Interessen und strategische Alternativen.
Genau diese Übergänge verschwinden häufig, wenn ökonomische Entscheidungen als Sachzwänge dargestellt werden.
12. Warum nicht Gewinne für die Transformation verwenden?
Damit stellt sich eine andere Frage.
Volkswagen erzielte 2025:
- 6,9 Mrd. € Gewinn nach Steuern,
- 8,9 Mrd. € operatives Ergebnis,
- 14,8 Mrd. € operatives Ergebnis vor Sondereffekten,
- 6,4 Mrd. € Netto-Cashflow im Automobilbereich,
- 34,5 Mrd. € Nettoliquidität im Automobilbereich,
- 3,45 Mrd. € operatives Ergebnis bei Group Mobility.[1][2]
Gleichzeitig muss der Konzern Milliarden in Elektromobilität, Software, Batterietechnik und neue Produktionsstrukturen investieren.
Daraus ergibt sich zumindest eine denkbare Alternative:
Gewinne als Transformationskapital
Gewinne aus profitablen Bereichen
↓
weniger Ausschüttung / konzerninterne Kapitalallokation
↓
Investitionen in bestehende Standorte
↓
neue Produkte + neue Produktionsverfahren
↓
Qualifizierung der Beschäftigten
↓
Transformation statt Stilllegung
Damit ist noch nicht bewiesen, dass jedes heutige VW-Werk dauerhaft erhalten werden kann.
Es ist auch nicht bewiesen, dass jede solche Investition wirtschaftlich sinnvoll wäre.
Aber bewiesen ist ebenso wenig das Gegenteil.
13. Die entscheidende Verteilungsfrage
Damit verlassen wir langsam die reine Betriebswirtschaft.
Denn ein Gewinn kann grundsätzlich unterschiedlich verwendet werden:
Ausschüttung
Rücklagen
Investitionen
Übernahmen
Aktiengeschäfte
Schuldentilgung
Transformation bestehender Produktionsanlagen
Keine dieser Verwendungen wird vom Gewinn selbst vorgeschrieben.
Darüber wird entschieden.
Damit lautet die entscheidende Frage nicht mehr:
Hat Volkswagen Geld?
sondern:
Wer entscheidet darüber, wofür das erwirtschaftete Geld verwendet wird?
Und damit verbindet sich dieser Beitrag unmittelbar mit der Frage nach Entscheidungsmacht und Verantwortung.
Was bleibt?
Aus den Zahlen lassen sich einige relativ belastbare Aussagen ableiten:
1. Volkswagen befindet sich in einer ernsthaften Transformations- und Profitabilitätskrise – aber nicht in einer Verlustsituation.
2. Der Konzern erwirtschaftete 2025 weiterhin Milliardenüberschüsse und verfügt über erhebliche Liquidität.
3. Auch Volkswagen Pkw schreibt keinen Verlust, sondern erwirtschaftete 2,6 Milliarden Euro operatives Ergebnis.
4. Die volumenstarke Markengruppe Core war 2025 mit 6,8 Milliarden Euro ein zentraler Gewinnträger.
5. Finanzierungs- und Mobilitätsdienstleistungen erwirtschafteten weitere 3,45 Milliarden Euro operatives Ergebnis.
6. Der frühere außergewöhnlich hohe Ergebnisbeitrag aus China ist erheblich zurückgegangen.
7. Deutschland besitzt tatsächlich hohe Arbeits- und Lohnstückkosten.
8. Daraus lässt sich aber nicht ohne weitere Analyse ableiten, dass einzelne deutsche Werke ineffizient oder ihre Beschäftigten unproduktiv sind.
Und schließlich:
Aus keiner dieser Zahlen folgt zwangsläufig eine Werksschließung.
Zwischen ökonomischem Befund und unternehmerischer Entscheidung liegen immer Ziele, Interessen, Annahmen und Alternativen.
Genau deshalb ist die Frage nach Gewinn und Kosten nicht nur eine Frage der Betriebswirtschaft.
Sie führt unmittelbar zur Frage:
Wer verfügt über Volkswagen?
Anmerkungen
[1] Volkswagen-Konzern 2025.
Volkswagen weist für 2025 321,9 Mrd. Euro Umsatz, 8,868 Mrd. Euro operatives Ergebnis und 6,904 Mrd. Euro Ergebnis nach Steuern aus. Die Nettoliquidität des Automobilbereichs betrug 34,497 Mrd. Euro. Das operative Ergebnis vor von VW definierten Sondereffekten betrug 14,8 Mrd. Euro. Ohne diese Sondereffekte und US-Zölle errechnet VW 17,7 Mrd. Euro. Die unterschiedlichen Größen dürfen nicht miteinander verwechselt werden.
[2] Markengruppen und Group Mobility.
Die Markengruppe Core erzielte 2025 6,821 Mrd. Euro operatives Ergebnis, Progressive 3,371 Mrd., Sport Luxury 90 Mio., TRATON 2,411 Mrd. und Volkswagen Group Mobility 3,451 Mrd. Euro. CARIAD und Battery befanden sich dagegen operativ im Minus.
[3] Volkswagen Pkw.
Die Marke Volkswagen Pkw setzte 2025 rund 3,1 Mio. Fahrzeuge ab, erzielte 86,6 Mrd. Euro Umsatz und 2,6 Mrd. Euro operatives Ergebnis. VW nennt Restrukturierungsaufwendungen, US-Zölle und CO₂-Rückstellungen als Belastungen sowie sinkende Fixkosten als positiven Effekt.
[4] Entwicklung und Beschäftigtenstruktur.
Allein bei der Volkswagen AG waren Ende 2025 14.985 Personen in Forschung und Entwicklung beschäftigt. Die F&E-Kosten nach HGB beliefen sich auf 3,5 Mrd. Euro; 24,2 Prozent der Beschäftigten verfügten über einen Hoch- oder Fachhochschulabschluss. Diese Zahlen zeigen beispielhaft, weshalb Beschäftigtenzahl und Fahrzeugproduktion nicht unmittelbar als Produktivitätsmaß miteinander verrechnet werden dürfen.
[5] Arbeitskosten, Produktivität und Lohnstückkosten.
Christoph Schröder kommt in seiner internationalen Untersuchung für das Institut der deutschen Wirtschaft zu dem Ergebnis, dass die Lohnstückkosten der deutschen Industrie 2024 22 Prozent über dem Durchschnitt der 27 Vergleichsländer und 15 Prozent über dem Euro-Ausland lagen. Zugleich erreicht Deutschland bei der industriellen Produktivität Rang sieben; von den großen Industrieländern liegt nur die USA höher. Die Untersuchung vertritt damit ausdrücklich die Position, dass die hohe deutsche Produktivität den Arbeitskostennachteil nicht vollständig kompensiert.
Quellen und Literatur
Volkswagen
Volkswagen Group – Geschäftszahlen 2025
Volkswagen Geschäftsbericht 2025 – Markengruppen und Geschäftsfelder
Arbeitskosten und Produktivität
Christoph Schröder: Lohnstückkosten im internationalen Vergleich. Kostenwettbewerbsfähigkeit der deutschen Industrie in Zeiten großer Verunsicherung, in: IW-Trends, 52. Jg., Nr. 2, 2025, S. 107–131. Die Untersuchung ist für diesen Beitrag gerade deshalb interessant, weil sie keine gewerkschaftliche Gegenposition zur Standortdebatte darstellt, sondern die hohen deutschen Lohnstückkosten ausdrücklich als Wettbewerbsnachteil interpretiert.
IW: Studie zu Produktivität und Lohnstückkosten 2025
Zur weiterführenden Einordnung
Gerhard Bosch / Steffen Lehndorff: Arbeiten zu Arbeitsorganisation, Produktivität, Arbeitszeit und dem deutschen Produktionsmodell.
Ulrich Jürgens: Arbeiten zur Entwicklung von Produktionssystemen und Arbeitsorganisation in der Automobilindustrie.
Martin Krzywdzinski: Globalisierung und Beschäftigteninteressen. Warum Unternehmen unterschiedliche Wege der Internationalisierung gehen, Campus, Frankfurt/New York 2008.
Martin Krzywdzinski: Arbeiten zur internationalen Arbeitsteilung, Produktionsorganisation und Transformation der Automobilindustrie.
Wolfgang Streeck: Gekaufte Zeit. Die vertagte Krise des demokratischen Kapitalismus, Suhrkamp, Berlin 2013.
Karl Marx: Das Kapital. Kritik der politischen Ökonomie. Band I, MEW 23, Dietz, Berlin.
Diese Literatur erfüllt unterschiedliche Funktionen: Die VW-Berichte liefern die Unternehmensdaten; Schröder liefert einen empirischen internationalen Kostenvergleich; die arbeits- und industriesoziologische Literatur ermöglicht es, die Organisation von Produktion, Standortkonkurrenz und Produktivität über die reine Unternehmensrechnung hinaus zu untersuchen.